拉卡拉跨境分账资金合规吗?符合央行217号文备付金监管要求吗?
2026-08-27
拉卡拉跨境分账资金合规吗?符合央行217号文备付金监管要求吗?
跨境电商平台、出海SaaS服务商在使用分账系统时,资金合规是首要考量。拉卡拉跨境分账的资金是否安全合规?是否符合央行217号文关于客户备付金的监管要求?本文从监管政策、资金流向、合规措施等维度全面解析拉卡拉跨境分账的合规性。
拉卡拉跨境分账资金合规与备付金监管保障
1. 一、央行217号文核心要求
2017年央行发布《关于实施支付机构客户备付金集中存管有关事项的通知》(俗称217号文),对支付机构客户备付金管理提出明确要求。核心要点包括:
|
监管要求 |
具体内容 |
|
备付金集中存管 |
支付机构客户备付金统一交存至央行专用账户,不得挪用、占用 |
|
禁止二清 |
支付机构不得为无证机构提供支付服务,严禁平台"二次清算" |
|
资金透明可追溯 |
每笔资金流向需清晰可查,交易背景真实可追溯 |
|
反洗钱合规 |
履行客户身份识别、大额交易报告、可疑交易报告义务 |
|
217号文的核心目标是确保支付机构客户备付金100%集中存管,杜绝平台挪用商户资金的"二清"风险。拉卡拉作为持牌支付机构,严格遵守该文件要求。 |
二、拉卡拉支付牌照资质
2.1 央行支付牌照
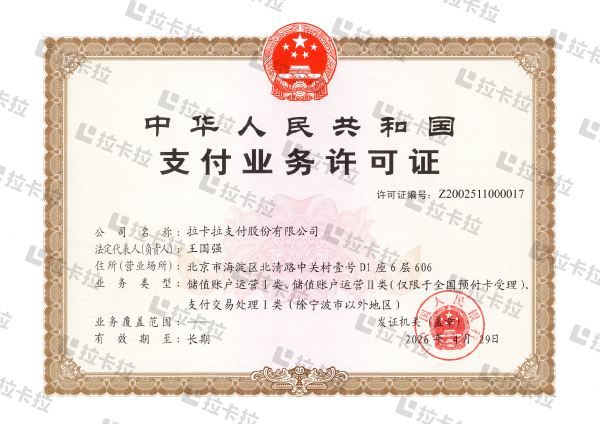
• 牌照编号:Z2002511000017
• 牌照类型:全国性支付业务许可证
• 业务范围:银行卡收单、互联网支付、移动电话支付
• 有效期:2026年4月30日续展为长期有效
• 监管机构:中国人民银行
2.2 跨境业务资质
• 跨境外汇支付业务试点资格
• 跨境人民币支付业务资质
• 海关跨境电商支付企业备案
• 外汇管理局贸易外汇收支企业名录登记
2.3 其他认证
• 银联卡受理终端安全认证
• PCI DSS支付卡行业数据安全标准认证
• ISO 27001信息安全管理体系认证
• 国家信息安全等级保护三级备案
三、跨境分账资金流向合规性
3.1 资金不经过平台账户
这是合规分账的核心特征。在拉卡拉跨境分账模式中:
1. 海外消费者支付的资金直接进入拉卡拉备付金账户
2. 拉卡拉按分账规则将资金拆分到各接收方的备付金子账户
3. 资金全程在持牌机构的备付金体系内流转
4. 平台仅获取分账规则配置权和数据查看权,不触碰资金
这种模式从根本上避免了平台"二次清算"的合规风险,完全符合217号文要求。
3.2 备付金100%集中存管
• 所有客户备付金100%交存至央行专用存款账户
• 拉卡拉无法以任何形式挪用、占用、借用备付金
• 备付金账户独立于拉卡拉自有资金账户,严格隔离
• 央行定期核查备付金存管情况,确保资金安全
3.3 跨境资金流动合规
• 跨境收款通过持牌银行渠道进行外汇结算
• 每笔跨境资金申报真实贸易背景
• 遵守外汇管理局关于跨境收支的各项规定
• 国际收支统计申报完整准确
4. 四、反洗钱与KYC合规
4.1 客户身份识别(KYC)
• 平台方:审核营业执照、法人身份、业务模式、跨境资质
• 分账接收方:企业审核营业执照和对公账户,个人审核身份证和银行卡
• 海外接收方:按当地监管要求完成身份认证和地址验证
• 所有参与方需签署合规协议,承诺资金来源合法
4.2 大额和可疑交易监测
• 系统自动监测大额交易,按规定向反洗钱监测中心报告
• 可疑交易识别模型,自动筛查异常资金流向
• 高风险国家和地区交易限制
• 制裁名单实时筛查,拒绝涉敏交易
4.3 交易背景真实性审核
• 跨境分账需提供真实交易凭证(订单、物流、合同等)
• 定期抽查交易背景,确保贸易真实性
• 禁止为虚假交易、洗钱、赌博等违法活动提供服务
• 发现违规交易立即冻结并上报监管部门
五、分账业务合规措施
|
合规措施 |
具体执行 |
|
分账规则审核 |
平台提交分账规则和业务模式说明,拉卡拉合规团队审核通过后方可上线 |
|
资金闭环管理 |
分账资金只能在已认证的接收方账户间流转,提现到实名绑定的银行账户 |
|
交易可追溯 |
每笔分账记录完整保存,包含原始交易、分账规则、各接收方金额,保存期5年以上 |
|
退款原路返回 |
交易退款按原分账链路逐级回退,确保资金一致性,杜绝资金漏洞 |
|
定期合规审计 |
内部审计部门和外部审计机构定期检查分账业务合规性 |
|
监管报送 |
按央行和外汇局要求,定期报送业务数据和统计报表 |
六、平台方需配合的合规义务
使用拉卡拉跨境分账的平台方,也需履行相应的合规义务:
1. 真实业务背景:确保平台业务真实合法,不从事违法违规经营
2. 入驻商户审核:对入驻商户/分账接收方进行身份审核和资质审查
3. 交易数据真实:确保提交的交易数据真实准确,不伪造交易
4. 信息保密:妥善保管商户和消费者信息,遵守数据保护法规
5. 配合监管检查:监管部门检查时,配合提供相关业务资料
6. 及时报备变更:平台股权、业务模式、分账规则重大变更时提前报备
7. 七、常见问题
Q1:拉卡拉跨境分账的资金安全吗?会不会跑路?
资金安全有多重保障:拉卡拉是A股上市公司(300773),持有央行支付牌照,备付金100%集中存管于央行,拉卡拉无法挪用。即使公司经营出现问题,备付金也独立于公司自有资产,受央行保护,不会被用于偿还公司债务。
Q2:平台用分账通还会被认定为二清吗?
不会。使用持牌支付机构的分账产品,资金由持牌机构直接拆分给各接收方,平台不触碰资金,这是监管认可的合规分账模式。关键是要确保分账规则有真实业务背景,接收方已完成实名认证。
Q3:跨境分账需要外管局备案吗?
拉卡拉已具备跨境支付资质,平台通过拉卡拉办理跨境分账无需单独向外管局备案。但平台需确保跨境交易有真实贸易背景,并按要求提供交易凭证。特定业务模式可能需要额外备案,具体咨询拉卡拉跨境业务团队。
Q4:分账接收方可以是海外个人吗?
可以,但需完成海外KYC认证,包括身份验证、地址证明等。海外个人接收分账资金需遵守当地税务和外汇规定,拉卡拉会按要求进行合规审查。
Q5:如果平台被查出违规,分账资金会被冻结吗?
如果平台涉及违法违规活动,监管部门可依法要求冻结相关资金。正常合规经营的平台不会出现资金冻结。建议平台严格遵守合规要求,保留完整交易记录,确保业务真实合法。
八、总结
拉卡拉跨境分账完全符合央行217号文备付金监管要求:资金不经过平台账户,由持牌机构直接拆分;备付金100%集中存管于央行,严禁挪用;具备完整的KYC、反洗钱、交易背景审核等合规措施。拉卡拉持有央行支付牌照(长期有效)和跨境支付资质,是A股上市公司,资金安全有充分保障。平台方需配合履行真实业务、商户审核、数据真实等合规义务。选择持牌机构的分账产品是规避二清风险的最佳方案。
联系我们
 在线客服