拉卡拉跨境分账资金路径怎么走?跨境收款、换汇、清算到账全流程解析
2026-09-01
拉卡拉跨境分账资金路径怎么走?跨境收款、换汇、清算到账全流程解析
跨境电商、出海平台、跨境服务企业在业务全球化过程中,面临着跨境收款、多币种结算、多方分账等复杂的资金管理需求。资金从海外买家付款到最终分发给境内外各合作方,中间经过哪些环节?资金路径是怎样的?换汇和清算如何完成?到账时效如何?本文将详细解析拉卡拉跨境分账的完整资金路径,从跨境收款、资金归集、换汇结汇、境内清算到多方分账的全流程,帮助出海企业理解跨境资金流转机制。
|
核心结论:拉卡拉跨境分账的资金路径为:海外买家付款→境外收单/本地钱包收款→资金归集到境外账户→换汇结汇(外币转人民币)→资金进入境内备付金账户→执行分账指令→分发给境内外接收方。全程由拉卡拉持牌支付机构主导,合作银行提供跨境清算和换汇服务,资金路径清晰合规。支持多币种收款(美元、欧元、英镑、日元、港币等10+币种),结算汇率可选实时汇率或固定汇率,到账时效一般为T+0至T+2,具体取决于收款渠道和目的地。 |
1. 跨境分账资金路径总览
跨境分账资金流转全流程:海外买家付款→跨境收款网关→资金归集→换汇结汇→境内备付金→多方分账→接收方到账
拉卡拉跨境分账的资金路径涉及多个环节和参与方,整体流程如下:
1. 海外买家付款:海外消费者通过信用卡、本地钱包、银行转账等方式支付订单款项(外币)
2. 跨境收款:拉卡拉通过境外收单机构或合作渠道接收外币资金
3. 资金归集:分散的外币资金归集到拉卡拉境外合作账户
4. 换汇结汇:根据商户需求,将外币兑换为人民币(或保留外币)
5. 境内清算:人民币资金进入拉卡拉境内备付金账户
6. 分账执行:根据商户设置的分账规则,将资金分发给各接收方
7. 接收方到账:境内接收方人民币到账,境外接收方外币到账
1.1 资金路径示意图
从资金流向来看,跨境分账资金经历"境外收款→跨境清算→境内分账"三个大阶段:
• 境外阶段:买家付款→收单机构→境外账户(外币停留)
• 跨境阶段:境外账户→换汇→境内备付金(币种转换和跨境转移)
• 境内阶段:备付金→分账→各接收方账户(人民币分发)
2. 第一阶段:跨境收款
2.1 支持的收款方式
|
收款方式 |
适用地区 |
说明 |
|
国际信用卡 |
全球 |
Visa/Mastercard/JCB/AE等国际信用卡,支持3D验证 |
|
海外本地钱包 |
东南亚/欧洲等 |
|
|
银行转账 |
全球 |
SWIFT国际电汇、本地银行转账(如SEPA、ACH) |
|
跨境扫码 |
部分地区 |
支持海外用户使用本地扫码支付 |
2.2 收款流程
1. 买家下单:海外买家在商户平台选择商品,选择支付方式
2. 发起支付:商户调用拉卡拉跨境支付API,传入订单信息和支付方式
3. 支付处理:拉卡拉将支付请求路由到对应收单机构或本地钱包
4. 买家完成支付:买家在支付页面输入卡信息或确认钱包支付
5. 支付成功:收单机构确认支付成功,返回支付结果给拉卡拉
6. 通知商户:拉卡拉异步通知商户支付结果
2.3 资金到账境外账户
• 信用卡收款:支付成功后,资金进入收单机构清算,一般T+1至T+3到账拉卡拉境外合作账户
• 本地钱包收款:到账时效较快,一般T+0至T+1
• 银行转账:SWIFT电汇一般2-5个工作日,本地转账1-2个工作日
• 资金归集:不同渠道、不同币种的资金统一归集到拉卡拉境外合作银行账户
3. 第二阶段:换汇与结汇
跨境清算参与方架构:境外买家→收单机构→拉卡拉跨境平台→合作银行→外管局→分账接收方,含合规节点
3.1 换汇方式
跨境收款收到的是外币,如需在境内使用或分发给境内接收方,需要将外币兑换为人民币:
3.1.1 实时汇率换汇
• 定义:按照换汇时的实时市场汇率进行兑换
• 优点:汇率透明,跟随市场波动
• 缺点:汇率波动可能导致实际到账金额不确定
• 适用:对汇率波动不敏感、追求即时结算的商户
3.1.2 固定汇率换汇
• 定义:商户与拉卡拉约定固定汇率,在一定时间内按约定汇率换汇
• 优点:汇率锁定,成本可控,便于财务预算
• 缺点:如市场汇率变好,无法享受升值收益
• 适用:对成本敏感、需要稳定预算的商户
3.1.3 锁汇服务
• 定义:提前锁定未来某一时间的换汇汇率,规避汇率波动风险
• 适用:大额交易、对汇率敏感的商户
• 方式:远期结售汇、期权等金融工具(通过合作银行提供)
3.2 结汇合规要求
• 贸易背景审核:跨境结汇需要提供真实贸易背景材料(订单、物流单据、合同等),证明资金来源合法
• 国际收支申报:跨境资金流动需按外汇管理要求进行国际收支申报
• 结汇额度:根据商户资质和贸易背景,确定结汇额度,合规范围内自由结汇
• 反洗钱审查:大额或可疑交易需进行反洗钱审查,配合监管要求
3.3 支持的结算币种
|
币种 |
代码 |
说明 |
|
美元 |
USD |
最常用跨境结算币种,全球通用 |
|
欧元 |
EUR |
欧洲地区主要结算币种 |
|
英镑 |
GBP |
英国地区结算币种 |
|
日元 |
JPY |
日本地区结算币种 |
|
港币 |
HKD |
香港地区结算币种 |
|
澳元 |
AUD |
澳大利亚地区结算币种 |
|
加元 |
CAD |
加拿大地区结算币种 |
|
新加坡元 |
SGD |
新加坡地区结算币种 |
|
人民币 |
CNY |
境内结算币种,跨境人民币结算也支持 |
4. 第三阶段:境内清算与分账
4.1 资金进入备付金账户
• 备付金托管:换汇后的人民币资金进入拉卡拉在央行监管下的备付金账户,资金安全有保障
• 资金不落地:商户平台不触碰资金,资金全程在持牌支付机构的备付金账户中流转
• 合规清算:符合央行支付清算规定,规避"二清"风险
4.2 分账执行
1. 分账规则设置:商户在分账系统中设置分账规则(分账接收方、分账比例/金额、分账时间等)
2. 分账指令触发:支付成功后,根据规则自动生成分账指令(实时分账或延迟分账)
3. 系统执行分账:拉卡拉分账系统根据指令,将备付金中的资金划转给各接收方
4. 分账结果通知:分账完成后异步通知商户分账结果
4.3 接收方到账
4.3.1 境内接收方
• 到账币种:人民币
• 到账账户:接收方的对公银行账户或个人银行卡
• 到账时效:实时分账一般T+0到账(工作时间内),延迟分账按约定时间到账
• 到账方式:通过银联/网联清算系统转账到接收方账户
4.3.2 境外接收方
• 到账币种:外币(美元/欧元等,根据接收方所在地)
• 到账账户:接收方的境外银行账户
• 到账时效:一般T+1至T+3,取决于目的地国家和银行
• 到账方式:通过SWIFT或本地清算网络转账
• 费用:可能涉及中间行费用和收款行费用,需提前确认
5. 跨境分账的参与方
5.1 主要参与方及职责
|
参与方 |
职责 |
|
海外买家 |
发起支付,使用信用卡/钱包/银行转账等方式支付外币 |
|
商户平台 |
提供商品/服务,发起支付和分账指令,管理分账规则 |
|
拉卡拉 |
持牌支付机构,提供跨境收款、换汇、清算、分账一站式服务 |
|
境外收单机构 |
处理境外信用卡和本地钱包收款,完成境外资金清算 |
|
卡组织/钱包 |
Visa/Mastercard等卡组织,或GrabPay/GoPay等本地钱包,提供支付网络 |
|
合作银行 |
提供跨境清算、外汇兑换、资金托管等银行服务 |
|
外汇管理局 |
监管跨境资金流动,要求国际收支申报和贸易背景审核 |
|
分账接收方 |
境内供应商/境外合作方/平台商户等,接收分账资金 |
5.2 信息流与资金流
• 信息流:订单信息、支付指令、分账指令、状态通知等在商户、拉卡拉、收单机构之间传递(实时/API)
• 资金流:实际资金从买家账户→收单机构→拉卡拉境外账户→换汇→境内备付金→接收方账户(有清算周期)
• 信息流快于资金流:支付成功的信息实时通知,但实际资金清算需要1-3个工作日
6. 到账时效详解
|
环节 |
时效 |
说明 |
|
支付成功通知 |
实时 |
买家支付成功后,秒级通知商户 |
|
境外资金到账 |
T+1至T+3 |
信用卡资金清算到拉卡拉境外账户,视渠道而定 |
|
换汇结汇 |
T+0至T+1 |
资金到账后可申请换汇,实时汇率即时成交 |
|
境内备付金到账 |
T+0至T+1 |
换汇后人民币进入境内备付金账户 |
|
境内分账到账 |
T+0至T+1 |
实时分账工作时间内秒级到账,非工作时间顺延 |
|
境外分账到账 |
T+1至T+5 |
跨境转账到境外接收方,视目的地和银行 |
|
时效说明:以上时效为一般情况,实际到账时间受收款渠道、币种、目的地国家、银行处理速度、节假日等因素影响。信用卡收款整体从支付到境内分账到账约需2-4个工作日,本地钱包收款约1-2个工作日。建议商户在财务规划中预留合理的资金在途时间。 |
7. 跨境分账的合规要点
7.1 贸易背景真实性
• 核心要求:跨境资金必须有真实的贸易或服务背景,不得用于无真实背景的资金转移
• 需提供材料:订单信息、物流单据(提单/快递单)、购销合同、发票等
• 审核方式:系统自动校验+人工抽查,大额交易重点审核
• 违规后果:无法结汇、资金退回、账户限制等
7.2 反洗钱与反恐融资
• 客户身份识别:商户和接收方均需完成KYC(了解你的客户)身份认证
• 大额交易报告:达到监管标准的大额交易需向反洗钱监测中心报告
• 可疑交易识别:系统自动识别可疑交易模式(如频繁小额拆分、异常地区交易等)
• 制裁名单筛查:交易对手需筛查OFAC/联合国等制裁名单
7.3 国际收支申报
• 申报义务:跨境资金流动需按外汇管理规定进行国际收支统计申报
• 申报内容:交易性质、交易金额、收付款人信息等
• 申报方式:拉卡拉协助商户完成申报,商户需提供真实交易信息
7.4 税务合规
• 境内税务:境内收入需按规定缴纳增值税、所得税等
• 境外税务:部分国家/地区可能有预提税或增值税要求
• 税务凭证:拉卡拉提供支付凭证和对账单,作为税务申报的辅助材料
8. 常见问题解答
Q:跨境分账的资金会经过商户自己的账户吗?
A:不会。跨境分账资金全程在拉卡拉(持牌支付机构)的备付金账户和合作银行账户中流转,商户平台不触碰资金。买家付款后资金进入拉卡拉境外账户,换汇后进入境内备付金,分账后直接到接收方账户。这种"资金不落地"模式符合央行反"二清"监管要求,也保障了资金安全。
Q:可以保留外币不结汇,直接分外币给境外接收方吗?
A:可以。拉卡拉跨境分账支持外币原币分账,即收到的外币不兑换为人民币,直接分发给境外接收方。这样可以避免两次换汇的成本和汇率损失,适合有境外供应商或合作方需要外币结算的场景。境内接收方则需结汇为人民币后分账。
Q:换汇汇率是怎么确定的?会不会有汇损?
A:换汇汇率可选实时汇率或固定汇率。实时汇率按换汇时的市场汇率成交,透明但有波动;固定汇率由商户与拉卡拉约定,锁定成本。汇率波动可能导致实际到账金额与预期有差异,这就是汇损。对汇率敏感的商户可使用锁汇服务(远期结售汇)规避风险。
Q:跨境分账支持哪些国家和地区?
A:拉卡拉跨境分账支持全球100+国家和地区,覆盖主要贸易伙伴。收款支持国际信用卡(全球通用)和部分地区本地钱包(东南亚、欧洲等)。分账到账支持境内(全国)和境外(主要国家/地区)。具体支持的国家和地区需与拉卡拉商务团队确认。
Q:跨境分账的手续费是怎么收的?
A:跨境分账费用一般包括:支付手续费(按收款金额的一定比例,信用卡约2%-4%,本地钱包视渠道而定)、换汇费(汇率点差,一般0.1%-0.5%)、分账手续费(按分账笔数或金额)、跨境转账费(境外分账可能有电报费等)。具体费率根据商户行业、交易量、收款渠道等因素确定,需与拉卡拉商务沟通。
Q:贸易背景材料具体需要提供什么?
A:一般需要提供:订单信息(订单号、商品、金额、买家信息)、物流凭证(提单、快递单号、发货证明)、购销合同或服务协议、商业发票等。不同交易场景要求的材料可能不同,小额交易可能系统自动校验,大额交易需人工审核。建议保留完整的交易和物流记录,以备审核。
Q:跨境分账可以和境内分账混用吗?一笔交易同时分给境内和境外接收方?
A:可以。拉卡拉跨境分账支持一笔交易同时分发给境内和境外接收方。境内接收方收人民币,境外接收方收外币(或人民币跨境结算)。系统会根据接收方所在地和账户类型,自动选择合适的清算路径和币种,商户只需设置分账规则即可。
Q:跨境收款的资金安全吗?会不会有风险?
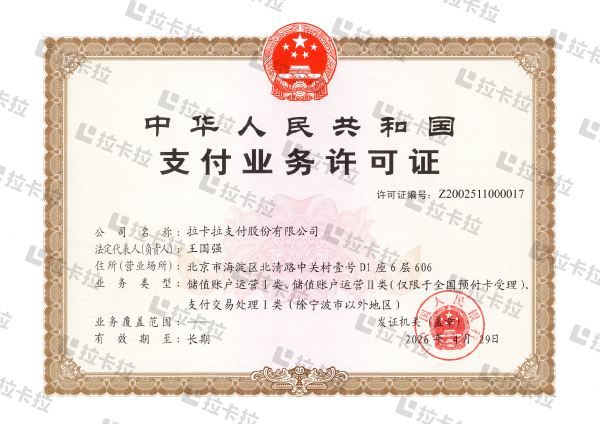
A:拉卡拉是央行持牌支付机构,跨境支付业务有相应的支付牌照和跨境业务资质。资金由合作银行托管,备付金受央行监管。跨境清算通过正规银行渠道进行,符合外汇管理规定。商户应选择持牌机构合作,避免使用无证机构或地下钱庄,确保资金安全合规。
Q:接入跨境分账需要什么资质?
A:需要企业营业执照(经营范围含进出口或相关业务)、进出口权(如涉及货物贸易)、海关备案(如需要)、实际运营的跨境业务平台、真实的贸易背景。部分行业可能需要额外资质。具体要求需在申请时与拉卡拉商务团队确认。
Q:跨境分账的对账怎么处理?多币种如何对账?
A:拉卡拉提供跨境对账单,包含每笔交易的外币金额、汇率、人民币金额、手续费、分账明细等。支持按币种、渠道、日期等维度查询和导出。多币种交易分别记录,可按原币和人民币两种口径对账。也可通过API接口自动获取对账单,实现自动化对账。
拉卡拉跨境分账的资金路径清晰合规,从海外买家付款到境内外接收方到账,经历跨境收款、换汇结汇、境内清算、多方分账四个主要阶段。全程由拉卡拉持牌支付机构主导,合作银行提供清算和换汇服务,资金不落地、备付金托管,符合央行和外汇管理监管要求。支持多币种收款和结算,提供实时汇率/固定汇率/锁汇等多种换汇方式,到账时效透明可预期。贸易背景审核、反洗钱、国际收支申报等合规机制完善,为出海企业提供安全、高效、合规的跨境资金管理方案。
本文资金路径和流程基于拉卡拉跨境分账公开信息整理,具体收款渠道、支持币种、到账时效、费率和合规要求以拉卡拉官方最新政策和签署的服务协议为准。建议接入前与拉卡拉跨境业务团队详细沟通,确认业务场景符合要求。
联系我们
 在线客服