拉卡拉跨境分账多久到账?跨境结算时效说明
2026-09-07
拉卡拉跨境分账多久到账?跨境结算时效说明
"拉卡拉跨境分账多久到账?""跨境结算需要几天?""不同国家到账时间一样吗?""美元/欧元/港币到账快吗?""非洲/南美国家多久能到?""大额跨境分账会延迟吗?""中间行会影响到账时间吗?""节假日跨境汇款处理吗?""怎么加快跨境到账速度?""跨境分账费用怎么算?"对于正在使用或计划使用拉卡拉跨境分账的跨境电商、外贸企业、出海品牌、跨境平台、国际供应链企业来说,清楚了解跨境分账到账时效、不同国家/地区/币种的到账差异、完整流程各环节耗时、影响时效的因素、费用构成以及优化建议,是合理规划资金流转、避免到账延迟影响业务的关键。本文将为您全面解答拉卡拉跨境分账到账时效,详细解读核心结论、拉卡拉跨境分账产品介绍(支持100+国家/10+币种、分账通/钱账通跨境功能、API对接、多语言SDK)、跨境分账到账时效详解(按4大区域分类:港澳台/日韩/东南亚、欧美/大洋洲、中东/南亚/中亚、非洲/南美/其他,按币种分类:主流币种/区域币种/小众币种,按金额分类:小额/大额/超大额)、跨境分账完整流程与各环节时效(6步流程:境外消费者付款→拉卡拉收单清算→跨境分账处理→跨境汇款处理→境外银行入账→分账方收到资金,每步含耗时和详细说明)、影响跨境到账时效的7大因素(国家/地区、币种、中间行数量、交易金额、节假日/时区差异、合规审核/风控、分账规则复杂度)、跨境分账费用与费率(交易手续费+分账服务费+跨境汇款费+汇损+中间行费用,含费用明细和计算示例)、加快跨境到账的6大优化建议、跨境分账常见问题FAQ,帮助企业全面了解跨境分账到账时效、掌握优化方法、合理规划资金流转。
|
核心结论:拉卡拉跨境分账标准时效为1-3个工作日到账(主流国家/主流币种),最快当日到账(港澳台/东南亚部分国家),最慢3-7个工作日(非洲/南美/小众国家/小众币种),具体到账时间取决于国家/地区、币种、金额大小、中间行数量、节假日/时区差异、合规审核、分账规则复杂度等7大因素。完整流程6步:①境外消费者付款(实时)→②拉卡拉收单清算(实时-1小时)→③跨境分账处理(实时-2小时,200ms极速拆分)→④跨境汇款处理(1-2个工作日,通过SWIFT网络,可能经过1-2家中间行)→⑤境外银行入账(当日-1个工作日)→⑥分账方收到资金(实时),总计1-3个工作日(主流国家/币种)。按地区时效:①港澳台/日韩/东南亚:当日-2个工作日(中国香港/澳门/台湾当日-1工作日,日本/韩国1-2工作日,新加坡/马来西亚/泰国/越南/菲律宾/印尼1-2工作日);②欧美/大洋洲:1-3个工作日(美国/加拿大1-2工作日,英国/德国/法国/意大利/西班牙/荷兰1-3工作日,澳大利亚/新西兰1-3工作日);③中东/南亚/中亚:2-4个工作日(阿联酋/沙特/卡塔尔/以色列2-3工作日,印度/巴基斯坦/孟加拉2-4工作日,俄罗斯/哈萨克斯坦2-4工作日);④非洲/南美/其他:3-7个工作日(南非/尼日利亚/肯尼亚/埃及3-5工作日,巴西/阿根廷/智利/墨西哥/秘鲁3-5工作日,其他小众国家3-7工作日可能需中转)。按币种时效:①主流币种(美元/欧元/英镑/日元/港币):1-2个工作日;②区域币种(新加坡元/澳元/加元/韩元/新西兰元等):2-3个工作日;③小众币种(非洲/南美/中东小众货币):3-7个工作日。按金额时效:①小额(5万美元以下):正常时效1-3工作日;②大额(5万-50万美元):可能需额外合规审核1-2工作日;③超大额(50万美元以上):可能需3-5工作日合规审核。7大影响因素:国家/地区、币种、中间行数量、交易金额、节假日/时区差异、合规审核/风控、分账规则复杂度。费用构成:①交易手续费(跨境收单费率2.5%-4.5%,根据支付方式和行业);②分账服务费(按笔0.1元起/按比例0.05%起/包月999元起);③跨境汇款费(每笔10-50美元,根据金额和币种);④汇损(汇率差价0.1%-0.5%);⑤中间行费用(每家中间行10-30美元,可能经过1-2家)。6大优化建议:①选择主流币种和国家结算;②合理规划汇款时间(避开节假日,工作日上午发起);③提供完整准确的汇款信息(收款人/账号/SWIFT代码/用途说明);④使用拉卡拉直连银行通道(减少中间行);⑤使用批量汇款功能(多笔合并降低费用);⑥联系专属客户经理定制跨境结算方案(VIP优先处理通道)。注意事项:①到账时效为参考时间,实际受多种因素影响,建议预留充足时间;②大额交易(超过5万美元)建议提前3-5天发起,避免因合规审核延迟;③节假日期间(春节/国庆/圣诞节)跨境汇款暂停处理,顺延至工作日;④如超过预计时效3个工作日未到账,可联系客户经理或客服查询SWIFT汇款状态;⑤全程可追溯,每笔分账都有完整交易记录、分账明细、SWIFT汇款编号、到账凭证。 |
一、核心结论(跨境分账到账时效)
拉卡拉跨境分账到账时效总览图(100+国家/10+币种)
1.1 一句话回答
拉卡拉跨境分账标准时效为1-3个工作日到账(主流国家/主流币种),最快当日到账(港澳台/东南亚部分国家),最慢3-7个工作日(非洲/南美/小众国家/小众币种),具体到账时间取决于国家/地区、币种、金额、中间行、节假日、合规审核、分账复杂度等7大因素。
1.2 到账时效总览表
|
分类维度 |
类别 |
到账时效 |
说明 |
|
按国家/地区 |
港澳台/日韩/东南亚 |
当日-2个工作日 |
中国香港/澳门/台湾当日-1工作日;日本/韩国1-2工作日;新加坡/马来西亚/泰国/越南/菲律宾/印尼1-2工作日 |
|
欧美/大洋洲 |
1-3个工作日 |
美国/加拿大1-2工作日;英国/德国/法国/意大利/西班牙/荷兰1-3工作日;澳大利亚/新西兰1-3工作日 |
|
|
中东/南亚/中亚 |
2-4个工作日 |
阿联酋/沙特/卡塔尔/以色列2-3工作日;印度/巴基斯坦/孟加拉/斯里兰卡2-4工作日;俄罗斯/哈萨克斯坦/乌兹别克斯坦2-4工作日 |
|
|
非洲/南美/其他 |
3-7个工作日 |
南非/尼日利亚/肯尼亚/埃及3-5工作日;巴西/阿根廷/智利/墨西哥/秘鲁3-5工作日;其他小众国家3-7工作日(可能需中转) |
|
|
按币种 |
主流币种 |
1-2个工作日 |
美元、欧元、英镑、日元、港币(清算路径短,中间行少) |
|
区域币种 |
2-3个工作日 |
新加坡元、澳元、加元、韩元、新西兰元、瑞士法郎、瑞典克朗等 |
|
|
小众币种 |
3-7个工作日 |
非洲(南非兰特/尼日利亚奈拉/肯尼亚先令)、南美(巴西雷亚尔/阿根廷比索)、中东小众货币等 |
|
|
按金额 |
小额(5万美元以下) |
正常时效1-3工作日 |
反洗钱审核较宽松,通常实时通过,按正常时效处理 |
|
大额(5万-50万美元) |
可能需额外1-2工作日 |
需额外合规审核(反洗钱/资金来源核查),可能延迟1-2工作日 |
|
|
超大额(50万美元以上) |
可能需3-5工作日 |
需严格合规审核,可能需提供合同/发票等证明文件,延迟3-5工作日 |
|
|
按中间行 |
直连银行(无中间行) |
当日-1个工作日 |
拉卡拉与境外银行直连,无需经过中间行,清算路径最短 |
|
经过1-2家中间行 |
2-5个工作日 |
经过1家中间行1-2工作日,经过2-3家中间行3-5工作日,中间行越多越慢 |
1.3 关键要点
• 1-3个工作日是主流标准:对于绝大多数跨境电商和外贸企业来说,交易对手主要在美国、欧洲、日本、香港、新加坡等主流国家和地区,使用美元、欧元、英镑、日元、港币等主流币种,到账时效通常为1-3个工作日,这是拉卡拉跨境分账的标准时效。
• 最快当日到账:中国香港、澳门、台湾以及新加坡、马来西亚等东南亚国家和地区,由于与中国地理位置近、金融联系紧密、清算路径短,部分交易可以实现当日到账(上午发起交易,下午或晚上到账)。
• 最慢3-7个工作日:非洲、南美、中亚等金融基础设施相对薄弱的国家和地区,以及小众币种,由于清算路径长、可能需要经过多家中间行、银行处理效率较低,到账时效可能需要3-7个工作日,部分极其小众的国家甚至需要更长时间。
• "工作日"很重要:跨境汇款只在工作日处理,周末和节假日不处理。这里的"工作日"同时考虑中国和境外国家的工作日,任何一方的节假日都会导致处理暂停。例如:中国春节期间(7天假期)+ 美国正常工作日,中国境内不处理,汇款暂停;美国圣诞节期间(12月25日)+ 中国正常工作日,美国银行不处理,入账暂停。
• 时效是参考不是承诺:以上到账时效为参考时间,基于正常情况下的历史数据统计,实际到账时间可能因具体交易情况而有所不同。拉卡拉会尽力加快处理速度,但无法对每笔交易的具体到账时间做出绝对承诺(因为跨境汇款涉及多家银行和多个国家的处理,部分环节不在拉卡拉控制范围内)。
• 建议预留充足时间:由于跨境分账到账存在不确定性,建议企业在规划资金流转时预留充足时间,特别是大额交易和紧急用款场景。一般建议:小额交易预留3个工作日,大额交易预留5-7个工作日,节假日前后预留7-10个工作日。不要等到最后一天才发起汇款,避免因到账延迟影响业务(如供应商付款、员工工资、平台保证金等)。
• 全程可追溯:虽然到账时间存在不确定性,但拉卡拉跨境分账提供全程可追溯服务,每笔交易都有完整的交易记录、分账明细、SWIFT汇款编号、到账凭证,企业可以在后台实时查询进度。如超过预计时效未到账,可联系客户经理或客服查询汇款状态,及时跟进处理。
二、拉卡拉跨境分账产品介绍
2.1 产品概述
拉卡拉跨境分账是拉卡拉支付股份有限公司面向跨境电商、外贸企业、出海品牌、跨境平台、国际供应链企业推出的一站式跨境收单+分账+结算综合解决方案,支持全球100+国家和地区、10+主流币种的跨境收款和分账服务,帮助企业解决跨境交易中的资金归集、多方分账、跨境结算、合规报税等痛点。
• 产品定位:一站式跨境收单+分账+结算综合解决方案,覆盖从境外消费者付款到境内/境外分账方收款的全流程。
• 核心功能:①跨境收单(支持Visa/MasterCard/JCB/PayPal/本地钱包等多种支付方式);②跨境分账(支持多方分账、多级分账、比例/固定/阶梯/混合分账规则);③跨境结算(支持100+国家/10+币种的跨境汇款和本地结算);④账户管理(虚拟账户、资金归集、余额管理、提现);⑤对账报表(交易明细、分账明细、汇款凭证、财务报表);⑥API对接(开放API接口,支持Java/Python/Go多语言SDK,与企业ERP/电商平台/财务系统深度对接)。
• 产品形态:①分账通(通用型跨境分账产品,适合跨境电商平台、外贸企业、出海品牌);②钱账通(账户体系+分账综合产品,适合需要复杂账户管理和资金归集的平台型企业);③跨境收单API(纯API接口模式,适合技术能力强、需要深度定制的企业)。
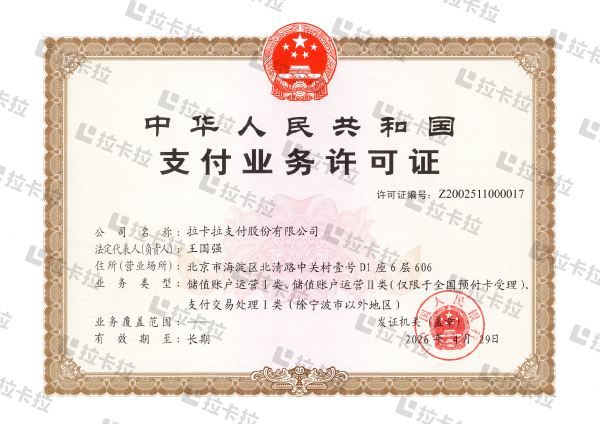
• 合规资质:①央行支付牌照(2026年4月30日续展为长期有效);②跨境外汇支付业务资质(国家外汇管理局批准);③跨境人民币支付业务资质(央行批准);④PCI DSS支付卡行业数据安全标准认证;⑤ISO27001信息安全管理体系认证;⑥等保三级认证;⑦央行备付金存管(客户资金由央行托管,安全有保障);⑧一清机构资质(直接对接央行清算,资金不经过第三方)。
2.2 支持的国家和币种
|
区域 |
支持的主要国家和地区 |
支持的主要币种 |
|
港澳台/日韩/东南亚 |
中国香港、中国澳门、中国台湾、日本、韩国、新加坡、马来西亚、泰国、越南、菲律宾、印度尼西亚、柬埔寨、老挝、缅甸、文莱 |
港币HKD、澳门元MOP、新台币TWD、日元JPY、韩元KRW、新加坡元SGD、马来西亚林吉特MYR、泰铢THB、越南盾VND、菲律宾比索PHP、印尼盾IDR |
|
欧美/大洋洲 |
美国、加拿大、英国、德国、法国、意大利、西班牙、荷兰、比利时、奥地利、瑞士、瑞典、挪威、丹麦、芬兰、波兰、葡萄牙、希腊、爱尔兰、卢森堡、澳大利亚、新西兰 |
美元USD、加元CAD、英镑GBP、欧元EUR、瑞士法郎CHF、瑞典克朗SEK、挪威克朗NOK、丹麦克朗DKK、波兰兹罗提PLN、澳元AUD、新西兰元NZD |
|
中东/南亚/中亚 |
阿联酋、沙特阿拉伯、卡塔尔、科威特、巴林、阿曼、以色列、土耳其、伊朗、印度、巴基斯坦、孟加拉国、斯里兰卡、尼泊尔、俄罗斯、哈萨克斯坦、乌兹别克斯坦、吉尔吉斯斯坦、塔吉克斯坦、土库曼斯坦 |
阿联酋迪拉姆AED、沙特里亚尔SAR、卡塔尔里亚尔QAR、科威特第纳尔KWD、以色列新谢克尔ILS、土耳其里拉TRY、印度卢比INR、巴基斯坦卢比PKR、孟加拉塔卡BDT、斯里兰卡卢比LKR、俄罗斯卢布RUB、哈萨克斯坦坚戈KZT |
|
非洲/南美/其他 |
南非、尼日利亚、肯尼亚、埃及、摩洛哥、加纳、坦桑尼亚、乌干达、埃塞俄比亚、巴西、阿根廷、智利、墨西哥、秘鲁、哥伦比亚、委内瑞拉、乌拉圭、巴拉圭、玻利维亚、厄瓜多尔 |
南非兰特ZAR、尼日利亚奈拉NGN、肯尼亚先令KES、埃及镑EGP、摩洛哥迪拉姆MAD、加纳塞地GHS、巴西雷亚尔BRL、阿根廷比索ARS、智利比索CLP、墨西哥比索MXN、秘鲁索尔PEN、哥伦比亚比索COP |
说明:以上列出的是拉卡拉跨境分账支持的主要国家和币种,实际支持范围以最新官方公告为准。对于未列出的国家和币种,可联系客户经理咨询是否支持(部分小众国家可能需要通过中转方式处理)。拉卡拉持续拓展全球覆盖范围,支持的国家和币种数量在不断增加。
2.3 核心优势
• 全球覆盖广:支持100+国家和地区、10+主流币种,覆盖全球主要跨境贸易市场,满足企业全球化布局需求。
• 到账速度快:主流国家/币种1-3个工作日到账,最快当日到账(港澳台/东南亚),帮助企业加快资金周转。
• 分账能力强:支持多方分账(最多支持50+分账方)、多级分账(A→B→C→D,最多支持5级)、多种分账规则(比例/固定金额/阶梯/混合),200ms极速拆分,满足复杂业务场景需求。
• 合规有保障:持有央行支付牌照、跨境外汇支付资质、跨境人民币支付资质,客户资金由央行备付金托管,一清机构直接清算,资金安全有保障。
• 技术能力强:开放API接口,支持Java/Python/Go多语言SDK,与用友ERP(U8/YonBIP)、电商平台(Shopify/亚马逊/速卖通)、财务系统深度对接,支持自动化分账和结算。
• 费用透明:交易手续费、分账服务费、跨境汇款费、汇损、中间行费用全部透明公示,无隐性收费,企业可清晰核算成本。
• 服务专业:专属客户经理一对一服务,7×24小时客服支持,提供跨境结算方案定制、合规咨询、技术对接等专业服务。
三、跨境分账到账时效详解(不同国家/地区/币种)
3.1 按国家/地区分类的到账时效
3.1.1 港澳台/日韩/东南亚:当日-2个工作日
• 中国香港/澳门/台湾:当日-1个工作日。由于与中国大陆地理位置近、金融联系紧密、使用港币/澳门元/新台币(与人民币汇率稳定)、清算路径短(部分银行直连),到账速度最快。上午发起的交易,通常当日下午或晚上到账;下午发起的交易,次日上午到账。
• 日本/韩国:1-2个工作日。日本和韩国金融基础设施完善,使用日元/韩元(主流币种),与中国贸易往来频繁,清算路径较短。通常1个工作日到账,部分交易可能需2个工作日(如大额或合规审核)。
• 新加坡/马来西亚/泰国/越南/菲律宾/印度尼西亚:1-2个工作日。东南亚国家是中国跨境电商和外贸的重要市场,金融基础设施逐步完善,使用新加坡元/林吉特/泰铢/越南盾/菲律宾比索/印尼盾。新加坡(金融中心)到账最快(1个工作日),其他国家1-2个工作日。
• 柬埔寨/老挝/缅甸/文莱:2-3个工作日。这些国家金融基础设施相对薄弱,使用小众币种(柬埔寨瑞尔/老挝基普/缅甸元/文莱元),清算路径较长,可能需要经过中间行,到账速度稍慢。
3.1.2 欧美/大洋洲:1-3个工作日
• 美国/加拿大:1-2个工作日。美国是全球最大的跨境电商市场,使用美元(全球最主流币种,清算路径最短),金融基础设施最完善,与中国贸易往来最频繁。通常1-2个工作日到账,部分直连银行通道可实现当日到账(上午发起,美国时间当日到账)。
• 英国/德国/法国/意大利/西班牙/荷兰:1-3个工作日。欧洲主要经济体使用欧元或英镑(主流币种),金融基础设施完善,清算路径较短。英国(伦敦金融中心)和德国(欧洲最大经济体)到账较快(1-2工作日),南欧国家(意大利/西班牙/希腊)可能稍慢(2-3工作日)。
• 比利时/奥地利/瑞士/瑞典/挪威/丹麦/芬兰/波兰/葡萄牙/爱尔兰/卢森堡:2-3个工作日。欧洲其他发达国家使用欧元或区域币种(瑞士法郎/瑞典克朗/挪威克朗/丹麦克朗/波兰兹罗提),金融基础设施完善,但清算路径可能比主要经济体稍长,通常2-3个工作日到账。
• 澳大利亚/新西兰:1-3个工作日。大洋洲发达国家使用澳元/新西兰元(区域币种),金融基础设施完善,与中国贸易往来密切(澳大利亚是中国重要的贸易伙伴)。通常1-3个工作日到账,澳大利亚(2-3小时时差)到账较快。
3.1.3 中东/南亚/中亚:2-4个工作日
• 阿联酋/沙特阿拉伯/卡塔尔/科威特/巴林/阿曼:2-3个工作日。海湾国家是中东地区的金融中心(阿联酋迪拜是中东金融枢纽),使用迪拉姆/沙特里亚尔/卡塔尔里亚尔等(石油货币,与美元挂钩,汇率稳定),金融基础设施较完善。通常2-3个工作日到账,阿联酋(迪拜)到账较快。
• 以色列/土耳其:2-3个工作日。以色列(科技发达,金融基础设施完善)使用新谢克尔,土耳其(欧亚交汇,贸易活跃)使用里拉。通常2-3个工作日到账。注意:土耳其里拉汇率波动较大,汇损可能较高。
• 印度/巴基斯坦/孟加拉国/斯里兰卡/尼泊尔:2-4个工作日。南亚国家人口众多,是跨境电商的新兴市场,但金融基础设施相对薄弱,使用印度卢比/巴基斯坦卢比/孟加拉塔卡/斯里兰卡卢比等(区域币种),外汇管制较严格(印度/巴基斯坦有外汇管制),清算路径较长。通常2-4个工作日到账,印度(金融中心孟买)到账相对较快。
• 俄罗斯/哈萨克斯坦/乌兹别克斯坦/吉尔吉斯斯坦/塔吉克斯坦/土库曼斯坦:2-4个工作日。中亚国家使用俄罗斯卢布/坚戈等(区域币种),金融基础设施逐步完善,与中国贸易往来密切("一带一路"沿线国家)。通常2-4个工作日到账。注意:俄罗斯受国际制裁影响,部分银行可能无法直接接收美元汇款,可能需要通过第三方国家中转,到账时间可能延长。
3.1.4 非洲/南美/其他:3-7个工作日
• 南非/尼日利亚/肯尼亚/埃及/摩洛哥/加纳:3-5个工作日。非洲主要经济体使用南非兰特/尼日利亚奈拉/肯尼亚先令/埃及镑/摩洛哥迪拉姆/加纳塞地等(小众币种),金融基础设施相对薄弱,外汇管制较严格,清算路径长(通常需要经过欧洲或中东的中间行),银行处理效率较低。通常3-5个工作日到账,南非(非洲金融最发达的国家)到账相对较快。
• 坦桑尼亚/乌干达/埃塞俄比亚/其他非洲国家:4-7个工作日。非洲其他国家金融基础设施更加薄弱,使用更加小众的币种,清算路径更长(可能需要经过2-3家中间行),到账时间可能需要4-7个工作日,部分极其落后的国家甚至需要更长时间。
• 巴西/阿根廷/智利/墨西哥/秘鲁/哥伦比亚:3-5个工作日。南美主要经济体使用巴西雷亚尔/阿根廷比索/智利比索/墨西哥比索/秘鲁索尔/哥伦比亚比索等(小众币种),金融基础设施中等,外汇管制较严格(巴西/阿根廷有严格的外汇管制),清算路径长(通常需要经过美国或欧洲的中间行)。通常3-5个工作日到账,墨西哥(与美国接壤,金融联系紧密)和智利(南美经济最稳定的国家)到账相对较快。
• 委内瑞拉/乌拉圭/巴拉圭/玻利维亚/厄瓜多尔/其他南美国家:4-7个工作日。南美其他国家经济不稳定(委内瑞拉恶性通货膨胀)、外汇管制严格、金融基础设施薄弱,清算路径长,到账时间可能需要4-7个工作日。注意:委内瑞拉受国际制裁影响,可能无法正常接收国际汇款。
• 其他小众国家:3-7个工作日(可能需中转)。对于未在上述分类中列出的小众国家和地区,拉卡拉可能通过第三方中转方式处理(先汇到主流国家的中转账户,再由中转账户汇到最终目的地),到账时间可能需要3-7个工作日,具体可咨询客户经理。
3.2 按币种分类的到账时效
|
币种类别 |
包含币种 |
到账时效 |
说明 |
|
主流币种 |
美元USD、欧元EUR、英镑GBP、日元JPY、港币HKD |
1-2个工作日 |
全球流通性最强,清算路径最短,中间行最少(通常0-1家),拉卡拉与主要清算银行直连,到账最快 |
|
区域币种 |
新加坡元SGD、澳元AUD、加元CAD、韩元KRW、新西兰元NZD、瑞士法郎CHF、瑞典克朗SEK、挪威克朗NOK、丹麦克朗DKK、波兰兹罗提PLN |
2-3个工作日 |
区域流通性较强,清算路径较短,中间行1-2家,到账速度中等 |
|
小众币种 |
非洲(南非兰特ZAR、尼日利亚奈拉NGN、肯尼亚先令KES、埃及镑EGP)、南美(巴西雷亚尔BRL、阿根廷比索ARS、智利比索CLP、墨西哥比索MXN、秘鲁索尔PEN)、中东(阿联酋迪拉姆AED、沙特里亚尔SAR、以色列新谢克尔ILS)、东南亚(泰铢THB、越南盾VND、菲律宾比索PHP、印尼盾IDR、马来西亚林吉特MYR)、南亚(印度卢比INR、巴基斯坦卢比PKR)、中亚(俄罗斯卢布RUB、哈萨克斯坦坚戈KZT) |
3-7个工作日 |
全球流通性较弱,清算路径长,中间行2-3家,部分币种需先兑换成美元/欧元再中转,到账最慢 |
币种选择建议:①优先选择主流币种(美元/欧元/英镑/日元/港币)结算,到账最快、费用最低、汇损最小;②如果交易对手所在国家使用区域币种(如新加坡元/澳元/加元),可考虑使用区域币种结算(避免对方兑换成本),但到账稍慢、费用稍高;③小众币种到账慢、费用高、汇损大,建议与交易对手协商使用美元或欧元结算(大多数国家的企业都接受美元/欧元);④如果必须使用小众币种,建议预留充足时间(5-7个工作日),并提前咨询客户经理确认支持情况和预计时效。
3.3 按金额分类的到账时效
• 小额(5万美元以下):正常时效1-3个工作日。小额交易反洗钱审核较宽松,通常系统实时通过,按正常时效处理。对于跨境电商企业来说,大多数日常交易(消费者付款、供应商小额付款)都在5万美元以下,按正常时效到账。
• 大额(5万-50万美元):可能需额外1-2个工作日合规审核。大额交易触发反洗钱审核阈值,需要人工审核资金来源、交易背景、汇款用途等,可能延迟1-2个工作日。建议大额交易提前准备好相关证明文件(合同、发票、报关单等),加快审核速度。
• 超大额(50万美元以上):可能需3-5个工作日合规审核。超大额交易需要严格的合规审核,可能需要提供详细的交易背景资料、资金来源证明、最终受益人信息等,部分交易还需上报央行或外管局备案,延迟3-5个工作日。建议超大额交易提前5-7天发起,并与客户经理提前沟通,准备好全部证明文件。
• 金额与时效的关系:金额越大,合规审核越严格,到账时间可能越长。但这不是绝对的——如果企业资质良好、历史交易记录正常、证明文件齐全,大额交易也可能按正常时效处理。反之,如果企业是新账户、历史交易异常、证明文件不全,即使小额交易也可能被延迟审核。
四、跨境分账完整流程与各环节时效
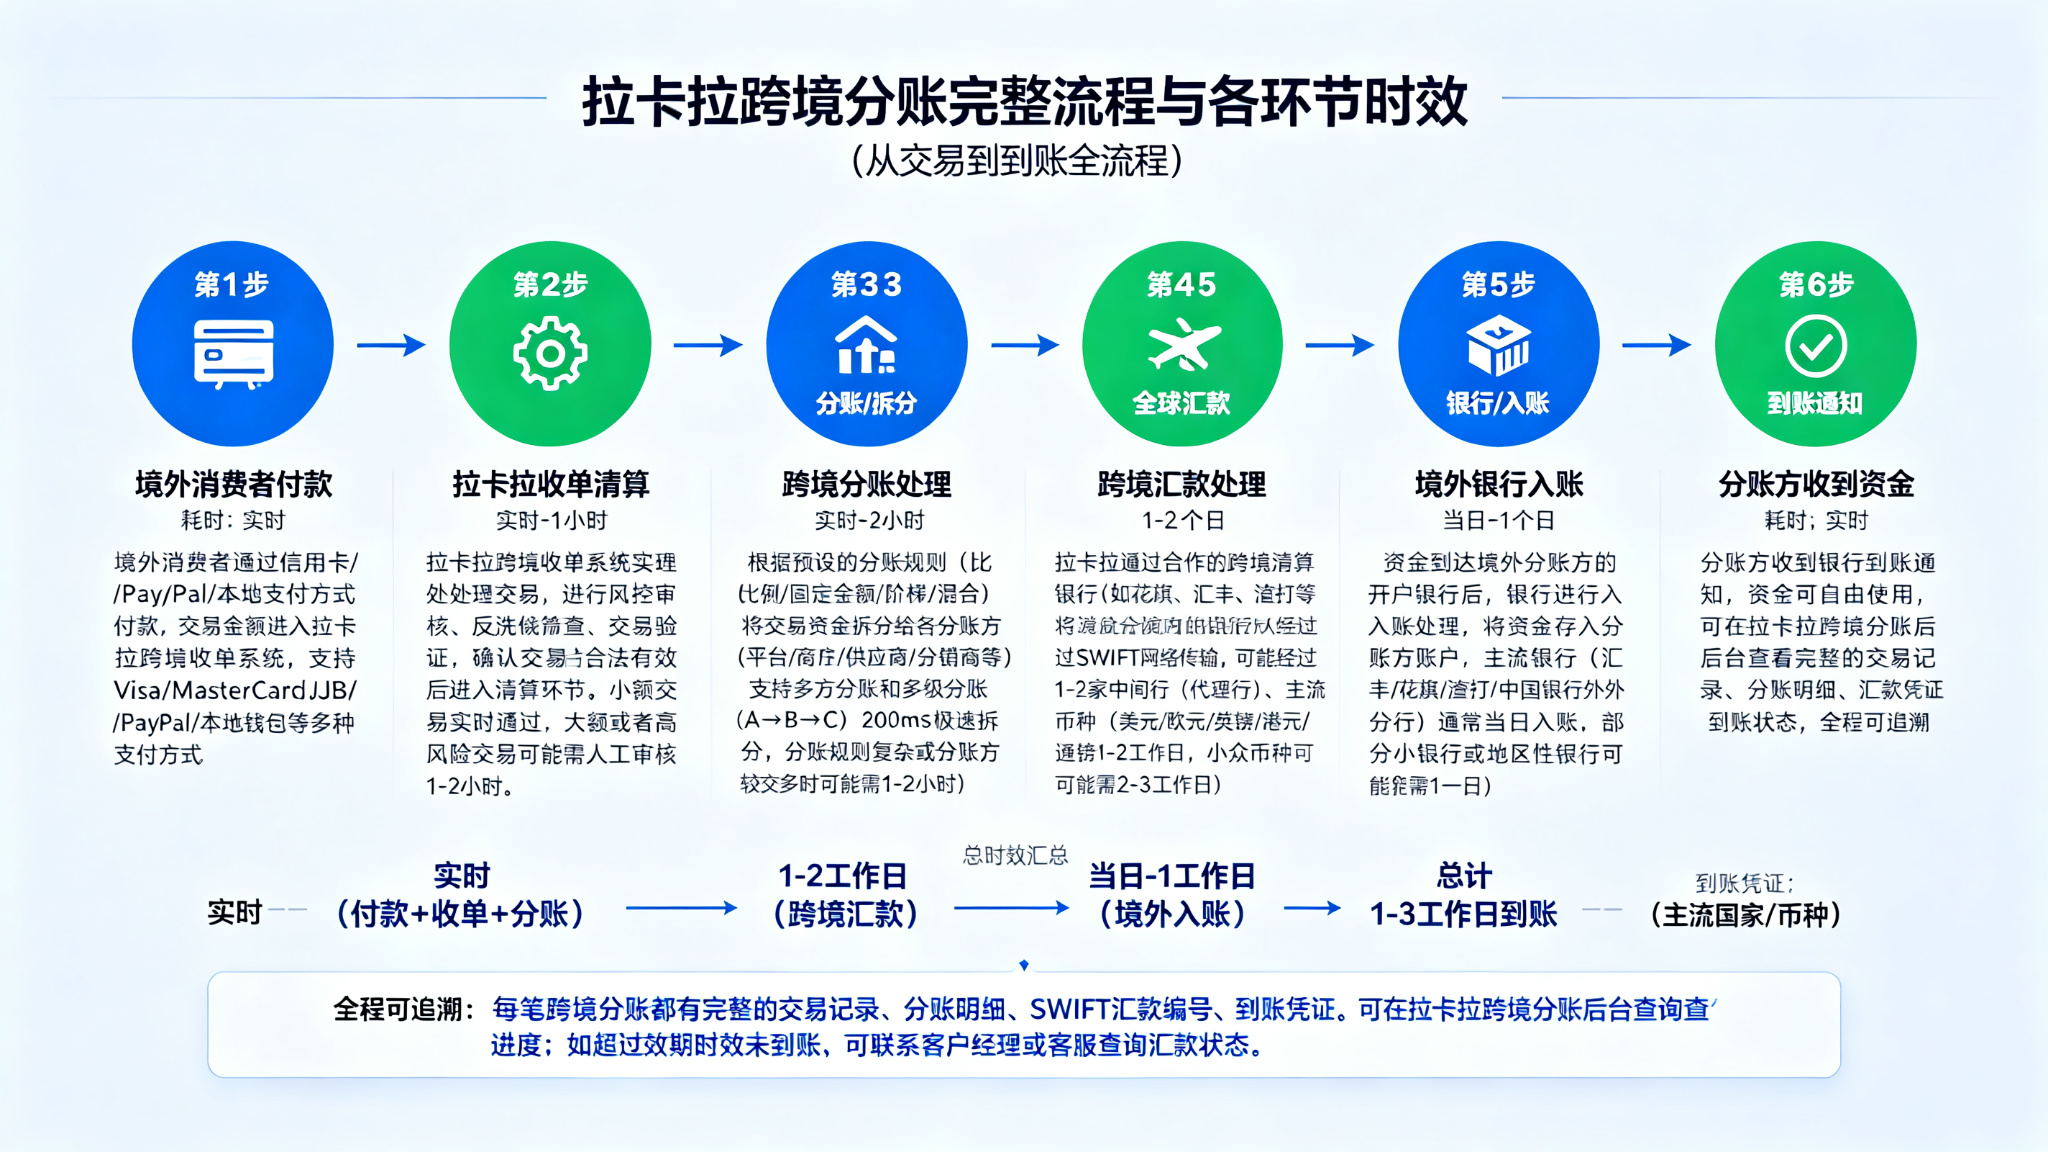
拉卡拉跨境分账完整流程与各环节时效图(从交易到到账全流程6步)
4.1 完整流程6步详解
第1步:境外消费者付款(实时)
• 耗时:实时(秒级完成)。
• 流程说明:境外消费者在跨境电商平台或独立站下单后,通过信用卡(Visa/MasterCard/JCB/Amex)、PayPal、本地钱包(如东南亚GrabPay/GoPay、中东CashU、非洲M-Pesa等)、银行转账等方式付款。交易金额实时进入拉卡拉跨境收单系统。
• 支持的支付方式:①国际信用卡:Visa、MasterCard、JCB、American Express、Diners Club;②国际电子钱包:PayPal、Apple Pay、Google Pay;③本地钱包:东南亚(GrabPay、GoPay、ShopeePay、TrueMoney)、中东(CashU、OneCard)、非洲(M-Pesa、Airtel Money)、拉美(Mercado Pago、PIX);④银行转账:本地银行转账、国际电汇。
• 注意事项:不同支付方式的到账时效和手续费不同:①信用卡/PayPal:实时到账拉卡拉系统,手续费2.5%-4.5%;②本地钱包:实时到账,手续费1.5%-3.5%(根据国家和钱包);③银行转账:1-3个工作日到账拉卡拉系统,手续费较低(0.1%-0.5%)。企业可根据目标市场和消费者习惯选择合适的支付方式。
第2步:拉卡拉收单清算(实时-1小时)
• 耗时:实时-1小时(小额交易实时通过,大额或高风险交易可能需1-2小时人工审核)。
• 流程说明:拉卡拉跨境收单系统收到交易后,实时进行以下处理:①风控审核(欺诈检测、盗刷识别、黑名单匹配、设备指纹验证);②反洗钱筛查(交易金额、频率、对手方、国家风险评级);③交易验证(卡有效性、余额充足性、3D Secure验证);④资金确认(确认资金已从消费者账户扣除)。确认交易合法有效后,进入清算环节,资金计入商户的拉卡拉跨境账户。
• 风控等级:①低风险交易(老客户、小额、常规国家):实时通过,无需人工干预;②中风险交易(新客户、中额、敏感国家):系统加强审核,可能需30分钟-1小时;③高风险交易(大额、异常模式、制裁国家):人工审核,可能需1-2小时甚至更长时间,部分交易可能被拒绝。
• 注意事项:为加快收单清算速度,企业应:①确保网站/APP合规(不销售违禁品、不涉及欺诈);②提供准确的商户信息(营业执照、经营范围、网站URL);③使用3D Secure验证(降低欺诈风险,加快审核);④避免异常交易模式(如短时间内大量大额交易、同一IP多笔交易、高风险国家交易)。
第3步:跨境分账处理(实时-2小时)
• 耗时:实时-2小时(简单分账实时处理,复杂分账可能需1-2小时)。
• 流程说明:资金进入商户的拉卡拉跨境账户后,根据预设的分账规则自动进行分账处理:①读取分账规则(比例/固定金额/阶梯/混合);②计算各分账方应得金额;③执行分账(将资金从商户主账户划入各分账方的虚拟账户);④生成分账明细和凭证。拉卡拉分账系统支持200ms极速拆分,简单分账(两方、固定比例)可实时完成。
• 分账规则类型:①比例分账:按预设比例分配(如平台5%、商户90%、供应商5%);②固定金额分账:每笔交易分配固定金额(如每笔平台收1美元、其余归商户);③阶梯分账:根据交易金额区间采用不同比例(如100美元以下平台3%、100-500美元平台5%、500美元以上平台7%);④混合分账:多种规则组合(如固定金额+比例、阶梯+固定)。
• 分账复杂度与时效:①简单两方分账(A→B,固定比例):实时完成(200ms);②多方分账(5-10个分账方):1-5分钟;③复杂多方分账(10-50个分账方,混合规则):10-30分钟;④多级分账(A→B→C→D,3级以上):30分钟-2小时(每级分账需依次执行,上一级完成后才能执行下一级)。
• 注意事项:①分账规则需提前在系统中配置并审核通过,临时修改分账规则可能需重新审核(1-2工作日);②分账方需提前完成实名认证和账户绑定(境外分账方需提供银行账户信息、SWIFT代码、身份证明等);③分账金额最小单位为0.01美元(或等值外币),不足部分按四舍五入处理;④分账完成后,各分账方的资金进入其虚拟账户,可选择提现到银行账户或保留在账户中用于后续交易。
第4步:跨境汇款处理(1-2个工作日)
• 耗时:1-2个工作日(主流币种/主流国家),小众币种/小众国家可能需2-3个工作日。
• 流程说明:分账完成后,各分账方可以发起提现(跨境汇款),将虚拟账户中的资金汇到其境外银行账户。拉卡拉通过合作的跨境清算银行(如花旗银行、汇丰银行、渣打银行、中国银行等)发起跨境汇款,资金通过SWIFT(环球银行金融电信协会)网络传输,从中国境内的清算银行汇往境外分账方的开户银行。跨境汇款可能经过1-2家中间行(代理行,Correspondent Bank),最终到达收款银行。
• SWIFT网络:SWIFT是全球银行间金融通信网络,连接全球200+国家和地区的11000+家银行和金融机构,是跨境汇款的主要通道。每笔跨境汇款都有唯一的SWIFT汇款编号(MT103报文编号),可用于查询汇款状态。SWIFT网络本身传输速度很快(秒级),但资金清算需要经过多家银行处理,因此整体需要1-2个工作日。
• 中间行(代理行):由于全球银行数量众多,不可能每家银行都与其他所有银行直接建立账户关系,因此需要中间行(代理行)作为中转。例如:中国的A银行要汇款到非洲的B银行,但A银行和B银行没有直接账户关系,就需要通过C银行(如美国花旗银行,与A银行和B银行都有账户关系)作为中间行中转。中间行会收取一定的手续费(每家10-30美元),并增加处理时间(每家中间行增加0.5-1个工作日)。
• 直连银行通道:拉卡拉与全球主要清算银行建立了直连通道(如与花旗、汇丰、渣打、中国银行境外分行等直连),对于主流国家和主流币种,可以实现无中间行或仅1家中间行的汇款,大幅加快到账速度(1个工作日甚至当日到账)并降低中间行费用。对于小众国家和小众币种,可能需要经过2-3家中间行,到账时间较长(3-5工作日)。
• 注意事项:①跨境汇款只在工作日处理,周末和节假日不处理(中国和境外国家任何一方节假日都会暂停);②汇款截止时间:通常为每个工作日的下午3点(中国时间),截止时间前发起的汇款当日处理,截止时间后发起的顺延至下一个工作日处理;③汇款信息必须准确(收款人姓名、账号、SWIFT代码、银行名称、地址、汇款用途),信息错误可能导致汇款被退回或延迟(退回可能需3-5工作日,并产生额外费用);④大额汇款(超过5万美元)可能需额外合规审核,建议提前发起。
第5步:境外银行入账(当日-1个工作日)
• 耗时:当日-1个工作日(主流银行当日入账,小银行或地区性银行可能需1个工作日)。
• 流程说明:资金通过SWIFT网络到达境外分账方的开户银行后,收款银行进行以下处理:①接收SWIFT报文和资金;②核对收款人信息(姓名、账号);③反洗钱筛查(收款银行的合规审核);④资金入账(将资金存入收款人账户);⑤发送到账通知(短信/邮件/APP通知)。主流银行(如汇丰、花旗、渣打、中国银行境外分行、美国银行、摩根大通等)处理效率高,通常当日入账;部分小银行、地区性银行、信用合作社处理效率较低,可能需1个工作日。
• 影响入账速度的因素:①银行规模和处理效率:国际大行当日入账,小银行可能1-2工作日;②收款人账户类型:企业账户入账较快,个人账户可能需额外审核(反洗钱);③汇款金额:小额当日入账,大额可能需额外审核(1-2工作日);④汇款用途:贸易/服务费等常规用途入账较快,涉及投资/贷款/捐赠等敏感用途可能需额外审核;⑤收款人历史记录:老客户、历史交易正常的账户入账较快,新账户可能需额外审核。
• 注意事项:①确保收款人银行账户信息准确(账号、户名、SWIFT代码),信息错误可能导致入账延迟或退回;②如果收款人是个人账户,建议提前告知银行有跨境汇款入账,避免银行因反洗钱审核而冻结或延迟;③部分国家(如印度、尼日利亚、阿根廷)有外汇管制,收款人可能需要向银行提供证明文件(合同、发票)才能入账,建议提前了解目标国家的外汇管制政策;④如超过2个工作日未入账,可联系收款人查询其银行是否收到汇款,或联系拉卡拉客户经理通过SWIFT编号查询汇款状态。
第6步:分账方收到资金(实时)
• 耗时:实时(银行入账后即时到账,分账方可立即使用资金)。
• 流程说明:资金入账后,分账方收到银行的到账通知(短信/邮件/APP推送),资金可自由使用(可用于采购、付款、投资、提现等)。同时,拉卡拉跨境分账后台更新交易状态为"已到账",并生成完整的到账凭证(包含交易金额、手续费、汇损、到账金额、SWIFT编号、到账时间等信息),供企业财务对账和审计使用。
• 全程可追溯:从第1步到第6步,每笔跨境分账都有完整的记录和凭证:①交易记录(消费者付款时间、金额、支付方式);②分账明细(各分账方应得金额、分账规则、分账时间);③汇款凭证(SWIFT编号、汇款金额、汇款时间、中间行信息);④到账凭证(到账金额、到账时间、收款银行)。企业可在拉卡拉跨境分账后台实时查询每笔交易的进度和状态,下载相关凭证用于财务对账和审计。
• 注意事项:①建议分账方在收到资金后及时核对到账金额(应=汇款金额-中间行费用-汇损),如有 discrepancy 及时联系银行或拉卡拉客服查询;②保留好所有交易凭证和银行对账单,用于财务对账、税务申报和审计;③如对到账金额有疑问(如中间行费用过高、汇损过大),可联系拉卡拉客户经理查询费用明细,确认是否合理。
4.2 总时效汇总
|
流程环节 |
耗时 |
说明 |
|
①境外消费者付款 |
实时 |
消费者通过信用卡/PayPal/本地钱包付款,资金实时进入拉卡拉收单系统 |
|
②拉卡拉收单清算 |
实时-1小时 |
风控审核+反洗钱筛查+交易验证,小额实时通过,大额/高风险1-2小时 |
|
③跨境分账处理 |
实时-2小时 |
按预设规则分账,200ms极速拆分,简单分账实时,复杂多方/多级分账1-2小时 |
|
④跨境汇款处理 |
1-2个工作日 |
通过SWIFT网络汇款,可能经过1-2家中间行,主流币种/国家1-2工作日,小众2-3工作日 |
|
⑤境外银行入账 |
当日-1个工作日 |
收款银行核对信息+反洗钱筛查+入账,主流银行当日,小银行1工作日 |
|
⑥分账方收到资金 |
实时 |
银行入账后即时到账,分账方可立即使用,后台生成到账凭证 |
|
总计(主流国家/币种) |
1-3个工作日 |
实时环节(①②③⑥)合计不超过2小时,主要耗时在跨境汇款(④1-2工作日)和境外入账(⑤当日-1工作日) |
|
总计(小众国家/币种) |
3-7个工作日 |
跨境汇款需经过2-3家中间行(2-4工作日),境外银行入账可能需1-2工作日,合计3-7工作日 |
时效分析:从总时效表可以看出,跨境分账的主要耗时集中在第4步"跨境汇款处理"(1-2工作日,主流;2-4工作日,小众)和第5步"境外银行入账"(当日-1工作日),这两个环节合计占总时效的90%以上。而第1-3步(付款、收单、分账)都是实时或小时级完成,第6步(收到资金)也是实时完成。因此,要加快跨境分账到账速度,关键在于优化第4步和第5步——选择主流币种和国家(减少中间行)、使用直连银行通道、提供准确的汇款信息、避开节假日等(详见第七章优化建议)。
五、影响跨境到账时效的7大因素
5.1 因素1:国家/地区
• 影响程度:★★★★★(最关键因素,直接决定清算路径长度和银行处理效率)。
• 具体影响:①主流国家(美国、英国、德国、法国、日本、中国香港、新加坡等):金融基础设施完善、银行处理效率高、与中国清算联系紧密、拉卡拉直连银行通道覆盖广,到账最快(1-2工作日);②中等国家(韩国、澳大利亚、加拿大、阿联酋、印度、巴西等):金融基础设施中等、清算路径较短、可能经过1家中间行,到账中等(2-3工作日);③小众国家(非洲、南美、中亚大部分国家):金融基础设施薄弱、银行处理效率低、清算路径长(需经过2-3家中间行)、外汇管制严格,到账最慢(3-7工作日)。
• 国家风险评级:部分国家被国际组织(如FATF金融行动特别工作组)列为高风险或受制裁国家,跨境汇款到这些国家会受到更严格的合规审核,到账时间可能显著延长,甚至无法汇款。例如:①受制裁国家(伊朗、朝鲜、叙利亚、古巴、委内瑞拉部分银行):可能无法正常接收国际汇款;②FATF灰名单国家(如部分非洲、中东国家):需额外合规审核,延迟1-3工作日;③高风险国家(如阿富汗、也门、索马里等):可能无法支持。
• 优化建议:①优先与金融基础设施完善的国家和地区的交易对手合作;②对于小众国家,可考虑先汇到主流国家的中转账户(如香港、新加坡),再由中转账户汇到最终目的地(但需注意中转账户的合规性和税务影响);③提前了解目标国家的外汇管制政策和银行处理效率,合理规划汇款时间;④对于受制裁或高风险国家,提前咨询拉卡拉客户经理确认是否支持,避免汇款被退回或冻结。
5.2 因素2:币种
• 影响程度:★★★★★(与国家/地区同等重要,直接决定清算路径和中间行数量)。
• 具体影响:①主流币种(美元、欧元、英镑、日元、港币):全球流通性最强、清算网络最发达、拉卡拉与主要清算银行直连、中间行最少(通常0-1家),到账最快(1-2工作日);②区域币种(新加坡元、澳元、加元、韩元、新西兰元、瑞士法郎等):区域流通性较强、清算网络较发达、中间行1-2家,到账中等(2-3工作日);③小众币种(非洲、南美、中东、东南亚、南亚、中亚的本地货币):全球流通性弱、清算网络不发达、通常需要先兑换成美元/欧元再中转、中间行2-3家,到账最慢(3-7工作日)。
• 币种兑换的影响:如果汇款币种与收款人账户币种不一致,需要进行币种兑换,这会增加处理时间(兑换需1-2小时)和汇损(汇率差价0.1%-0.5%)。例如:从中国汇美元到英国,但收款人账户是英镑账户,收款银行会自动将美元兑换成英镑入账,兑换过程可能增加几小时到1个工作日。建议汇款币种与收款人账户币种一致,避免额外兑换。
• 优化建议:①优先使用主流币种(美元/欧元/英镑/日元/港币)结算,到账最快、费用最低、汇损最小;②如果交易对手接受美元/欧元,尽量协商使用美元/欧元结算(大多数国家的企业都接受);③确保汇款币种与收款人账户币种一致,避免收款银行额外兑换;④小众币种汇率波动大、汇损高,建议关注汇率走势,选择合适的时机汇款(可使用拉卡拉的锁汇服务,锁定汇率,避免汇率波动风险)。
5.3 因素3:中间行(代理行)数量
• 影响程度:★★★★☆(直接影响清算路径长度和到账时间,每家中间行增加0.5-1个工作日)。
• 具体影响:①直连银行(无中间行):拉卡拉与收款银行或其总行直接建立账户关系,资金直接从拉卡拉清算银行汇到收款银行,无需中转,清算路径最短,到账最快(当日-1工作日),中间行费用为0;②经过1家中间行:拉卡拉清算银行→中间行→收款银行,资金经过1次中转,到账中等(1-2工作日),中间行费用10-30美元;③经过2-3家中间行:拉卡拉清算银行→中间行1→中间行2→(中间行3)→收款银行,资金经过多次中转,到账较慢(3-5工作日),中间行费用20-90美元(每家10-30美元)。
• 中间行费用的承担方式:跨境汇款的中间行费用有三种承担方式:①OUR(汇款人承担):汇款人承担所有中间行费用,收款人收到全额(汇款金额=到账金额),拉卡拉默认采用此方式;②SHA(共同承担):汇款人承担汇款行费用,收款人承担中间行和收款行费用,到账金额=汇款金额-中间行费用-收款行费用;③BEN(收款人承担):收款人承担所有费用(汇款行+中间行+收款行),到账金额=汇款金额-所有费用。拉卡拉默认采用OUR方式,确保收款人收到全额,但汇款人需承担中间行费用(已包含在跨境汇款费中或单独收取)。
• 优化建议:①选择拉卡拉直连银行通道覆盖的国家和币种(主流国家/主流币种),减少中间行数量;②使用拉卡拉的"优选通道"服务(系统自动选择中间行最少、费用最低、速度最快的清算通道);③对于小众国家/币种,提前咨询客户经理确认中间行数量和预计费用,合理规划;④如果中间行费用过高(如超过50美元),可考虑合并多笔小额汇款为一笔大额汇款(批量汇款),降低单笔平均费用。
5.4 因素4:交易金额
• 影响程度:★★★☆☆(主要影响合规审核时间,金额越大审核越严格,小额影响不大)。
• 具体影响:①小额(5万美元以下):反洗钱审核较宽松,系统实时通过,按正常时效处理(1-3工作日),不受金额影响;②大额(5万-50万美元):触发反洗钱审核阈值,需人工审核资金来源、交易背景、汇款用途等,可能延迟1-2工作日;③超大额(50万美元以上):需严格合规审核,可能需提供详细的交易背景资料(合同、发票、报关单、资金来源证明等),部分交易需上报央行或外管局备案,延迟3-5工作日。
• 金额拆分的风险:有些企业为了规避大额合规审核,将一笔大额交易拆分成多笔小额交易(如将50万美元拆成10笔5万美元),这种行为称为"结构化交易"(Structuring)或"拆分交易",是反洗钱法规明确禁止的行为。银行和支付机构的系统会自动识别拆分交易模式(如同一汇款人、同一收款人、短时间内多笔金额相近的交易),一旦识别,会触发更严格的审核,甚至冻结账户、上报监管机构。因此,切勿为了规避审核而拆分交易,大额交易应正常发起,并提前准备好证明文件。
• 优化建议:①大额交易(超过5万美元)提前3-5天发起,预留合规审核时间;②提前准备好相关证明文件(合同、发票、报关单、资金来源说明等),在发起汇款时一并上传,加快审核速度;③与拉卡拉客户经理提前沟通大额汇款计划,客户经理可协助提前报备和加急处理;④对于经常性的大额汇款(如每月固定金额的供应商付款),可申请"白名单"或"信任商户"资质,审核通过后后续大额交易可简化审核流程,加快到账速度;⑤切勿拆分交易规避审核,否则可能导致更严重的延迟和账户风险。
5.5 因素5:节假日/时区差异
• 影响程度:★★★☆☆(节假日期间跨境汇款完全暂停,影响显著,但可通过提前规划规避)。
• 具体影响:①中国节假日:春节(7天)、国庆节(7天)、劳动节(5天)、元旦/清明/端午/中秋(3天)等法定节假日期间,中国境内银行和拉卡拉不处理跨境汇款,已发起但未完成的汇款顺延至节假日后第一个工作日处理,延迟时间=节假日天数;②境外国家节假日:美国(独立日7月4日、感恩节11月第四个周四、圣诞节12月25日、新年1月1日)、欧洲(圣诞节12月25日、新年1月1日、复活节、各国国庆日)、中东(开斋节、宰牲节、伊斯兰新年)、印度(排灯节、洒红节)等,境外银行不处理入账,汇款到达后顺延至节假日后处理,延迟1-3天;③时区差异:中国与美国时差12-15小时(美国比中国晚半天),与欧洲时差6-8小时,与澳大利亚时差2-3小时。中国时间上午发起的汇款,对应美国时间前一日下午/欧洲时间凌晨,可能当日处理;中国时间下午发起的汇款,对应美国时间凌晨/欧洲时间上午,可能次日处理。时区差异通常导致0.5-1个工作日的延迟。
• 节假日叠加效应:当中国节假日与境外国家节假日叠加时(如中国春节与美国新年接近、中国国庆与美国感恩节不重叠但可能与其他国家节日重叠),延迟时间会叠加。最极端的情况是中国春节(7天)+ 周末(2天)+ 美国节假日(1天),可能导致10天以上的延迟。因此,节假日前后的跨境汇款需要特别注意预留充足时间。
• 优化建议:①提前查询中国和目标国家的节假日日历,避开节假日前后3天发起汇款;②尽量在工作日上午(中国时间9:00-12:00)发起汇款,给银行充足的处理时间,同时对应欧美国家的工作日下午/上午,便于当日处理;③考虑时区差异,对美交易建议中国时间上午发起(对应美国时间前一日下午,美国银行可当日处理),对欧交易建议中国时间下午发起(对应欧洲时间上午,欧洲银行可当日处理);④节假日前后的紧急汇款,提前与客户经理沟通,确认是否有加急处理通道;⑤长期规划:将固定的大额付款(如每月供应商付款)安排在每月中旬(避开月初月末和节假日),并提前5-7天发起。
5.6 因素6:合规审核/风控
• 影响程度:★★★☆☆(正常交易影响不大,高风险交易可能显著延迟)。
• 具体影响:①正常交易(老商户、常规行业、常规金额、常规国家):系统实时通过,无需人工审核,不影响时效;②中风险交易(新商户、中额、敏感行业、中等风险国家):系统加强审核,可能需30分钟-2小时人工审核;③高风险交易(大额、异常交易模式、敏感国家、涉及制裁名单):人工严格审核,可能需1-3工作日,部分交易需提供补充证明文件;④涉及制裁或反洗钱筛查命中:可能延迟3-5工作日甚至冻结资金,需配合调查并提供详细证明材料,严重的可能被拒绝并退回。
• 合规审核的内容:跨境汇款的合规审核主要包括:①反洗钱(AML)筛查:检查交易是否涉及洗钱、恐怖融资、赌博、欺诈等非法活动;②制裁名单筛查:检查汇款人、收款人、中间行是否在联合国、美国OFAC、欧盟、英国等制裁名单上;③资金来源核查:大额交易需核查资金来源是否合法(如贸易收入、投资收益等);④交易背景核查:核查交易是否有真实的贸易背景(合同、发票、报关单等);⑤最终受益人(UBO)核查:核查交易的最终受益人是谁,是否涉及政治公众人物(PEP);⑥外汇管制合规:核查交易是否符合中国和目标国家的外汇管制规定。
• 优化建议:①确保企业资质合规(营业执照、经营范围、跨境业务资质齐全),不从事非法或高风险业务(如赌博、虚拟货币、贵金属交易等);②提供准确、完整的商户信息和交易信息,不隐瞒、不伪造;③大额交易提前准备好证明文件(合同、发票、报关单、资金来源说明等),发起汇款时一并上传;④新商户前几笔交易可能审核较严,保持正常交易模式(金额、频率、国家稳定),积累良好信用记录后审核会放宽;⑤如收到合规审核通知,及时配合提供所需材料,不要拖延(拖延会导致更长时间的延迟);⑥避免与高风险国家或受制裁国家的交易对手合作,如必须合作,提前咨询客户经理确认合规要求。
5.7 因素7:分账规则复杂度
• 影响程度:★★☆☆☆(影响较小,主要在分账处理环节,最多增加2小时,不影响整体工作日级时效)。
• 具体影响:①简单两方分账(A→B,固定比例,如平台5%+商户95%):实时完成(200ms),不影响时效;②多方分账(5-10个分账方,固定比例):1-5分钟完成,几乎不影响时效;③复杂多方分账(10-50个分账方,混合规则如比例+固定金额+阶梯):10-30分钟完成,影响较小;④多级分账(A→B→C→D,3级以上,每级分账需依次执行):30分钟-2小时完成,最多增加2小时,不影响整体工作日级时效(因为分账处理在工作日内完成,后续跨境汇款仍按正常时效处理)。
• 分账失败的影响:如果分账规则配置错误(如分账比例之和不等于100%、分账方账户信息错误、分账金额不足等),分账处理可能失败,需要人工介入排查和修正,这可能延迟1-2小时甚至1个工作日。因此,确保分账规则配置正确、分账方信息准确非常重要。
• 优化建议:①分账规则尽量简洁(优先使用固定比例分账,避免过于复杂的混合规则),减少处理时间和出错概率;②分账方数量控制在合理范围内(建议不超过20个),过多分账方会增加处理时间和管理复杂度;③多级分账不超过3级(A→B→C),超过3级会显著增加处理时间和出错概率;④分账规则配置后进行测试(用小额交易测试分账是否正确),确认无误后再正式使用;⑤定期检查分账方账户信息(特别是银行账户信息、SWIFT代码),确保准确有效,避免因信息错误导致分账或汇款失败;⑥如分账处理失败,及时联系技术支持或客户经理排查原因,尽快修正。
六、跨境分账费用与费率
6.1 费用构成总览
拉卡拉跨境分账的费用由5部分构成:①交易手续费(跨境收单费率);②分账服务费;③跨境汇款费;④汇损(汇率差价);⑤中间行费用。以下是详细说明:
|
费用项目 |
收费标准 |
收费方式 |
说明 |
|
①交易手续费(跨境收单费率) |
2.5%-4.5% |
按交易金额比例收取,交易时实时扣除 |
根据支付方式(信用卡/PayPal/本地钱包)、行业、交易额、商户资质等因素确定,信用卡3.0%-4.5%,PayPal 3.5%-4.5%,本地钱包1.5%-3.5% |
|
②分账服务费 |
按笔0.1元起/按比例0.05%起/包月999元起 |
按笔或按月收取,分账时扣除或月结 |
基础版999元/月(含1万笔)、专业版2999元/月(含5万笔)、企业版定制;也可按笔计费(0.1-0.5元/笔)或按比例(0.05%-0.2%) |
|
③跨境汇款费 |
每笔10-50美元(或等值人民币) |
按笔收取,汇款时扣除 |
根据汇款金额、币种、国家、中间行数量确定,主流币种/国家10-30美元/笔,小众币种/国家30-50美元/笔;大额汇款可能按金额比例(0.05%-0.1%) |
|
④汇损(汇率差价) |
0.1%-0.5% |
隐含在汇率中,兑换时自动扣除 |
拉卡拉使用银行间汇率+点差,点差0.1%-0.5%(根据币种和金额),主流币种点差0.1%-0.2%,小众币种0.3%-0.5%;可使用锁汇服务锁定汇率 |
|
⑤中间行费用 |
每家10-30美元 |
按中间行数量收取,汇款时扣除(OUR方式由汇款人承担) |
直连银行(无中间行)0美元;经过1家中间行10-30美元;经过2-3家中间行20-90美元;拉卡拉默认OUR方式,汇款人承担,收款人收全额 |
6.2 费用计算示例
示例1:美国消费者信用卡付款1000美元,分账给美国供应商
• 交易信息:美国消费者通过Visa信用卡付款1000美元,跨境电商平台分账5%(50美元)给平台,95%(950美元)给美国供应商。
• 费用计算:①交易手续费:1000美元×3.5%(信用卡费率)=35美元;②分账后平台得:(1000-35)×5%=48.25美元;供应商得:(1000-35)×95%=916.75美元;③分账服务费:按包月999元/月(含1万笔),单笔分摊约0.14元人民币(约0.02美元),忽略不计;④跨境汇款费:供应商提现916.75美元到美国银行账户,汇款费20美元/笔(主流币种/国家);⑤汇损:美元汇款无需兑换,汇损0;⑥中间行费用:美国直连,无中间行,0美元;⑦供应商实际到账:916.75-20=896.75美元。
• 总费用:35(交易手续费)+20(汇款费)=55美元,占交易金额的5.5%。
• 到账时效:1-2个工作日(美国/美元,主流国家/币种,直连银行)。
示例2:德国消费者PayPal付款5000欧元,分账给中国供应商(人民币结算)
• 交易信息:德国消费者通过PayPal付款5000欧元,外贸企业分账10%(500欧元)给德国本地服务商,90%(4500欧元)给中国供应商(兑换成人民币到账)。
• 费用计算:①交易手续费:5000欧元×4.0%(PayPal费率)=200欧元;②分账后德国服务商得:(5000-200)×10%=480欧元;中国供应商得:(5000-200)×90%=4320欧元;③分账服务费:按比例0.1%,4320×0.1%=4.32欧元(德国服务商分账部分同);④跨境汇款费(德国服务商):480欧元汇到德国银行,汇款费15欧元/笔;⑤跨境汇款费(中国供应商):4320欧元兑换成人民币汇到中国,汇款费30美元/笔(约27欧元);⑥汇损:欧元兑换人民币,点差0.15%,4320×0.15%=6.48欧元;⑦中间行费用:德国直连0欧元;中国直连(欧元清算)0美元;⑧德国服务商到账:480-4.32-15=460.68欧元;⑨中国供应商到账:4320-4.32-27-6.48=4282.2欧元,按汇率1欧元=7.8人民币计算,到账约33401元人民币。
• 总费用:200(交易手续费)+8.64(分账服务费)+15+27(汇款费)+6.48(汇损)=257.12欧元,占交易金额的5.14%。
• 到账时效:德国服务商1-2工作日(德国/欧元,主流);中国供应商2-3工作日(欧元兑换人民币+跨境汇款)。
示例3:巴西消费者本地钱包付款20000巴西雷亚尔,分账给巴西本地分销商
• 交易信息:巴西消费者通过PIX(巴西本地即时支付)付款20000雷亚尔,出海品牌分账15%(3000雷亚尔)给品牌方(兑换成美元到中国),85%(17000雷亚尔)给巴西本地分销商。
• 费用计算:①交易手续费:20000雷亚尔×2.0%(PIX本地钱包费率)=400雷亚尔;②分账后品牌方得:(20000-400)×15%=2940雷亚尔;分销商得:(20000-400)×85%=16660雷亚尔;③分账服务费:按笔0.5元/笔(约0.3雷亚尔),忽略;④跨境汇款费(品牌方):2940雷亚尔兑换成美元汇到中国,汇款费50美元/笔(小众币种,约250雷亚尔);⑤汇损:雷亚尔兑换美元,点差0.4%(小众币种),2940×0.4%=11.76雷亚尔;⑥中间行费用:巴西→美国(中间行1)→中国(中间行2),经过2家中间行,费用2×20=40美元(约200雷亚尔);⑦分销商本地结算:16660雷亚尔直接到巴西本地银行账户,本地转账费5雷亚尔/笔;⑧品牌方到账:2940-250-11.76-200=2478.24雷亚尔,兑换成美元约460美元(按1美元=5.38雷亚尔),再到中国约3300元人民币;⑨分销商到账:16660-5=16655雷亚尔。
• 总费用:400(交易手续费)+250+5(汇款费)+11.76(汇损)+200(中间行)=866.76雷亚尔,占交易金额的4.33%。
• 到账时效:分销商当日-1工作日(巴西本地结算);品牌方3-5工作日(巴西小众币种+2家中间行+跨境汇款)。
6.3 费用优化建议
• 降低交易手续费:①根据目标市场选择费率较低的支付方式(如本地钱包费率1.5%-3.5%低于信用卡3%-4.5%);②月交易额大的商户可与拉卡拉协商优惠费率(交易额越大,费率谈判空间越大);③保持良好的交易记录(低拒付率、低欺诈率),优质商户可享受费率优惠;④避免高风险行业(如成人用品、赌博、虚拟货币),高风险行业费率较高。
• 降低分账服务费:①根据分账笔数选择合适的计费方式(笔数多选包月,笔数少选按笔);②合并分账(将多笔小额分账合并为一笔大额分账,减少分账笔数);③简化分账规则(简单规则处理快、出错少,可能享受费率优惠);④与拉卡拉签订长期合作协议,可享受分账服务费折扣。
• 降低跨境汇款费和中间行费用:①选择主流币种和国家(直连银行,无中间行或仅1家,费用低);②使用批量汇款功能(多笔合并为一笔,降低单笔汇款费);③使用拉卡拉优选通道(系统自动选择费用最低的通道);④与拉卡拉协商汇款费折扣(大额或高频汇款客户可享受优惠);⑤避免频繁小额汇款(每笔都有固定汇款费,小额汇款平均成本高)。
• 降低汇损:①优先使用同币种结算(汇款币种=收款人账户币种,避免兑换);②使用主流币种(点差低,0.1%-0.2%);③使用拉卡拉锁汇服务(锁定汇率,避免汇率波动风险,适合大额交易);④关注汇率走势,选择汇率有利的时机汇款(可设置汇率提醒);⑤与拉卡拉协商优惠汇率点差(大额兑换客户可享受更低点差)。
• 综合成本优化:①根据企业实际情况(交易额、交易频率、目标市场、分账复杂度),与拉卡拉客户经理沟通,定制最优的费率和费用方案;②定期核算跨境分账的综合成本(交易手续费+分账费+汇款费+汇损+中间行费),对比不同方案,选择成本最低的;③关注拉卡拉的优惠活动(如新商户开户优惠、节日费率优惠、指定国家/币种费率优惠等),及时享受优惠。
七、加快跨境到账的6大优化建议
7.1 建议1:选择主流币种和国家结算
• 具体做法:①优先使用美元、欧元、英镑、日元、港币等主流币种结算,这些币种清算网络发达、中间行少、到账快(1-2工作日)、费用低;②优先与美国、英国、德国、法国、日本、中国香港、新加坡等金融基础设施完善的国家和地区的交易对手合作,这些国家拉卡拉直连银行通道覆盖广,到账最快;③如果交易对手在小众国家,可协商使用美元或欧元结算(大多数国家的企业都接受美元/欧元),避免使用小众币种;④如果必须使用小众币种,建议先汇到主流国家的中转账户(如香港、新加坡),再由中转账户本地转账到最终目的地(但需注意中转账户的合规性和税务影响)。
• 预期效果:选择主流币种和国家可将到账时效从3-7工作日缩短到1-3工作日,节省50%-70%的时间,同时降低中间行费用和汇损。
7.2 建议2:合理规划汇款时间
• 具体做法:①提前查询中国和目标国家的节假日日历,避开节假日前后3天发起汇款(中国春节、国庆,美国圣诞节、感恩节,欧洲圣诞节、复活节,中东开斋节、宰牲节等);②尽量在工作日上午(中国时间9:00-12:00)发起汇款,给银行充足的处理时间(汇款截止时间通常为下午3点);③考虑时区差异:对美交易建议中国时间上午发起(对应美国时间前一日下午,美国银行可当日处理);对欧交易建议中国时间下午发起(对应欧洲时间上午,欧洲银行可当日处理);对澳交易建议中国时间上午发起(对应澳大利亚时间中午,澳大利亚银行可当日处理);④节假日前后的紧急汇款,提前与客户经理沟通,确认是否有加急处理通道;⑤长期规划:将固定的大额付款(如每月供应商付款)安排在每月中旬(避开月初月末和节假日),并提前5-7天发起。
• 预期效果:合理规划汇款时间可避免节假日延迟(通常节省3-7天),并利用时区差异实现当日处理(节省0.5-1个工作日)。
7.3 建议3:提供完整准确的汇款信息
• 具体做法:①确保收款人姓名准确(与银行账户户名完全一致,包括中间名、后缀等,英文姓名注意拼写和大小写);②确保收款人账号准确(IBAN账号通常为20-34位字母数字组合,需逐位核对;美国账号为路由号+账号);③确保SWIFT代码准确(8或11位字母数字组合,可在银行官网查询或向收款人确认);④确保收款银行名称和地址准确(银行全称、所在城市和国家);⑤提供完整的汇款用途说明(如"商品贸易付款""服务费""佣金""货款"等,避免使用模糊或敏感用途如"投资""贷款""捐赠",这些可能触发额外审核);⑥大额交易(超过5万美元)提前准备好相关证明文件(合同、发票、报关单、资金来源说明等),在发起汇款时一并上传,加快合规审核速度;⑦如果收款人是个人账户,建议提前告知收款人有跨境汇款入账,避免收款银行因反洗钱审核而冻结或延迟。
• 预期效果:提供完整准确的汇款信息可避免因信息错误导致的汇款退回(通常需3-5工作日并产生额外费用)和入账延迟(通常节省1-2工作日),同时加快合规审核速度。
7.4 建议4:使用拉卡拉直连银行通道和优选通道
• 具体做法:①在发起跨境汇款时,选择拉卡拉"直连银行通道"(系统会自动标注哪些国家/币种支持直连),直连通道无需经过中间行或仅经过1家,到账最快、费用最低;②使用拉卡拉"优选通道"服务(系统自动根据国家、币种、金额、中间行数量、费用、速度等因素,智能选择最优的清算通道),在汇款设置中开启"优选通道"选项;③对于经常性的汇款(如固定供应商、固定金额、固定国家),可申请"专属通道"或"白名单通道",拉卡拉为优质客户提供专属清算通道,速度更快、费用更低;④关注拉卡拉新增的直连银行通道(拉卡拉持续拓展全球银行合作,新增直连通道会在后台公告),及时切换到更优的通道。
• 预期效果:使用直连银行通道和优选通道可减少中间行数量(从2-3家减少到0-1家),节省1-3个工作日的到账时间,同时降低中间行费用(节省20-60美元/笔)。
7.5 建议5:使用批量汇款和合并分账功能
• 具体做法:①使用拉卡拉"批量汇款"功能:将多笔小额汇款(如给多个供应商的付款、给多个分销商的分账)合并为一批,通过批量汇款功能一次性发起,系统自动处理多笔汇款,降低单笔汇款费(批量汇款通常享受汇款费折扣,如10笔以上8折、50笔以上5折),同时减少人工操作时间;②使用"合并分账"功能:将同一分账方的多笔分账(如同一供应商的多笔订单分账)合并为一笔,在固定时间(如每日、每周)统一结算,减少分账笔数和汇款笔数,降低分账服务费和汇款费;③设置"自动分账+定期结算"规则:系统自动按预设规则分账,并在固定时间(如每周五)自动将分账资金汇到分账方账户,无需人工逐笔操作,提高效率、降低成本;④对于小额高频的分账(如给网红/联盟客的佣金,每笔几美元到几十美元),建议设置月度结算(每月汇总后一次性汇款),避免频繁小额汇款(每笔都有固定汇款费,小额汇款平均成本极高)。
• 预期效果:使用批量汇款和合并分账可降低汇款费30%-70%(批量折扣+减少笔数),同时减少人工操作时间(提高财务效率),但到账时效可能稍慢(批量处理通常需要1-2工作日,比单笔实时处理慢),适合非紧急的常规付款。
7.6 建议6:联系专属客户经理定制跨境结算方案
• 具体做法:①联系拉卡拉专属客户经理(企业客户都有一对一客户经理),详细说明企业的跨境业务情况(目标市场、交易额、交易频率、分账模式、资金流转需求、痛点等);②客户经理会根据企业情况,定制专属的跨境结算方案,包括:最优的支付方式组合(降低交易手续费)、最优的分账规则和计费方式(降低分账服务费)、最优的清算通道和币种选择(加快到账、降低汇款费和汇损)、汇率管理方案(锁汇、汇率提醒、远期结售汇等,降低汇损风险)、合规咨询(外汇管制、税务申报、反洗钱合规等,避免合规风险);③申请VIP客户权益:大额或高频交易客户可申请VIP客户,享受:优先处理通道(大额交易加急审核,节省1-2工作日)、专属费率优惠(交易手续费、分账费、汇款费折扣)、专属技术支持(API对接、系统集成、定制开发)、专属合规咨询(复杂跨境业务的合规指导);④定期与客户经理回顾跨境业务情况(如每季度),根据业务变化调整结算方案,持续优化成本和效率。
• 预期效果:定制专属跨境结算方案可综合降低跨境分账总成本10%-30%,加快到账速度1-2工作日(优先处理通道),同时获得专业的合规和技术支持,避免合规风险和技术问题。
八、跨境分账常见问题FAQ
Q1:拉卡拉跨境分账多久到账?标准时效是多少?
A:拉卡拉跨境分账标准时效为1-3个工作日到账(主流国家/主流币种),最快当日到账(港澳台/东南亚部分国家),最慢3-7个工作日(非洲/南美/小众国家/小众币种)。①<主流国家/币种>——美国、英国、德国、法国、日本、中国香港、新加坡等国家,美元、欧元、英镑、日元、港币等币种,通常1-3个工作日到账,部分直连银行通道可实现1-2工作日甚至当日到账;②<中等国家/区域币种>——韩国、澳大利亚、加拿大、阿联酋、印度、巴西等国家,新加坡元、澳元、加元、韩元等币种,通常2-4个工作日到账;③<小众国家/小众币种>——非洲、南美、中亚大部分国家,以及这些国家的本地货币,通常3-7个工作日到账,部分极其小众的国家可能需要更长时间;④<按金额>——小额(5万美元以下)正常时效1-3工作日,大额(5万-50万美元)可能需额外1-2工作日合规审核,超大额(50万美元以上)可能需3-5工作日;⑤<注意>——以上为参考时效,实际受中间行、节假日、合规审核等因素影响,建议预留充足时间(小额3工作日、大额5-7工作日、节假日前后7-10工作日);⑥<查询>——可在拉卡拉跨境分账后台实时查询每笔交易的进度和状态,如超过预计时效3个工作日未到账,可联系客户经理或客服通过SWIFT编号查询汇款状态。
Q2:跨境分账的完整流程是什么?每个环节需要多长时间?
A:拉卡拉跨境分账完整流程共6步,总时效1-3个工作日(主流国家/币种):①境外消费者付款(实时)→②拉卡拉收单清算(实时-1小时)→③跨境分账处理(实时-2小时)→④跨境汇款处理(1-2个工作日)→⑤境外银行入账(当日-1个工作日)→⑥分账方收到资金(实时)。①<第1步境外消费者付款>——实时(秒级),境外消费者通过信用卡/PayPal/本地钱包付款,资金实时进入拉卡拉收单系统;②<第2步拉卡拉收单清算>——实时-1小时,系统进行风控审核、反洗钱筛查、交易验证,小额实时通过,大额/高风险可能需1-2小时人工审核;③<第3步跨境分账处理>——实时-2小时,按预设分账规则(比例/固定/阶梯/混合)自动分账,200ms极速拆分,简单两方分账实时完成,复杂多方/多级分账1-2小时;④<第4步跨境汇款处理>——1-2个工作日(主流),通过SWIFT网络汇款,可能经过1-2家中间行,主流币种/国家1-2工作日,小众币种/国家2-3工作日;⑤<第5步境外银行入账>——当日-1个工作日,收款银行核对信息、反洗钱筛查、入账,主流银行当日,小银行1工作日;⑥<第6步分账方收到资金>——实时,银行入账后即时到账,分账方可立即使用,后台生成到账凭证;⑦<时效分析>——第1-3步和第6步都是实时或小时级完成(合计不超过2小时),主要耗时在第4步跨境汇款(1-2工作日)和第5步境外入账(当日-1工作日),这两个环节占总时效的90%以上;⑧<全程可追溯>——每笔交易都有完整的交易记录、分账明细、SWIFT汇款编号、到账凭证,可在后台实时查询进度。
Q3:哪些因素会影响跨境到账时效?怎么加快到账速度?
A:影响跨境到账时效的7大因素:①国家/地区(最关键,主流1-2工作日,小众3-7工作日);②币种(主流1-2工作日,小众3-7工作日);③中间行数量(直连当日-1工作日,2-3家中间行3-5工作日);④交易金额(小额正常,大额额外1-2工作日审核);⑤节假日/时区差异(节假日暂停,增加1-7天);⑥合规审核/风控(正常实时,高风险1-3工作日);⑦分账规则复杂度(简单实时,复杂最多2小时)。加快到账速度的6大建议:①<选择主流币种和国家>——优先使用美元/欧元/英镑/日元/港币,优先与美国/英国/德国/日本/香港/新加坡等金融完善国家合作,小众国家协商用美元结算,可将时效从3-7工作日缩短到1-3工作日;②<合理规划汇款时间>——避开中国和目标国家节假日(春节/国庆/圣诞节/开斋节等),工作日上午发起(给银行充足时间),考虑时区差异(对美上午发起、对欧下午发起),大额提前5-7天,可避免节假日延迟3-7天;③<提供完整准确的汇款信息>——确保收款人姓名/账号/SWIFT代码/银行名称准确,提供完整汇款用途(贸易/服务费,避免投资/贷款等敏感用途),大额提前准备合同/发票等证明文件,可避免因信息错误导致的退回(3-5工作日)和延迟;④<使用直连银行通道和优选通道>——选择拉卡拉直连通道(无中间行或1家),开启优选通道(系统智能选最优),申请专属通道(优质客户),可减少中间行、节省1-3工作日、降低中间行费用20-60美元;⑤<使用批量汇款和合并分账>——多笔小额合并批量汇款(享受汇款费折扣),同一分账方多笔合并定期结算,设置自动分账+定期结算,可降低费用30%-70%(但批量处理比单笔慢1-2工作日,适合非紧急付款);⑥<联系专属客户经理定制方案>——说明业务情况,定制最优支付/分账/清算/汇率方案,申请VIP优先处理通道(大额加急审核节省1-2工作日)、费率优惠、专属技术和合规支持,可综合降低成本10%-30%、加快到账1-2工作日;⑦<总结>——最有效的加快方法是选择主流币种和国家+合理规划时间+使用直连通道,这三项可将到账时效稳定在1-3工作日。
Q4:跨境分账的费用怎么算?有哪些费用?综合成本大概多少?
A:拉卡拉跨境分账的费用由5部分构成:①交易手续费(跨境收单费率2.5%-4.5%);②分账服务费(按笔0.1元起/按比例0.05%起/包月999元起);③跨境汇款费(每笔10-50美元);④汇损(汇率差价0.1%-0.5%);⑤中间行费用(每家10-30美元)。综合成本通常为交易金额的3%-6%(根据支付方式、国家、币种、金额等因素)。①<交易手续费>——按交易金额比例收取,信用卡3.0%-4.5%、PayPal 3.5%-4.5%、本地钱包1.5%-3.5%,根据行业、交易额、商户资质浮动,这是最大的费用项(占总费用的70%-80%);②<分账服务费>——基础版999元/月(含1万笔)、专业版2999元/月(含5万笔)、企业版定制,也可按笔0.1-0.5元或按比例0.05%-0.2%,根据分账笔数选择最优方式;③<跨境汇款费>——按笔收取,主流币种/国家10-30美元/笔,小众30-50美元/笔,大额可能按金额0.05%-0.1%;④<汇损>——隐含在汇率中,主流币种点差0.1%-0.2%,小众0.3%-0.5%,可使用锁汇服务锁定汇率避免波动;⑤<中间行费用>——每家10-30美元,直连0美元、1家10-30美元、2-3家20-90美元,拉卡拉默认OUR方式(汇款人承担,收款人收全额);⑥<综合成本示例>——美国信用卡1000美元:交易费35美元+汇款费20美元=55美元(5.5%);德国PayPal 5000欧元:交易费200欧元+分账费8.64+汇款费42+汇损6.48=257欧元(5.14%);巴西本地钱包20000雷亚尔:交易费400+汇款费255+汇损11.76+中间行200=867雷亚尔(4.33%);⑦<费用优化>——降低交易费(选低费率支付方式、大额协商优惠、保持良好记录)、降低分账费(选合适计费方式、合并分账)、降低汇款费和中间行费(选主流币种国家、批量汇款、优选通道)、降低汇损(同币种结算、主流币种、锁汇)、联系客户经理定制方案综合优化。
九、总结
拉卡拉跨境分账多久到账?跨境结算时效说明,核心要点总结如下:
|
项目 |
核心内容 |
|
核心结论 |
标准时效1-3个工作日(主流国家/币种),最快当日到账(港澳台/东南亚),最慢3-7工作日(非洲/南美/小众国家/币种) |
|
按地区时效 |
①港澳台/日韩/东南亚:当日-2工作日;②欧美/大洋洲:1-3工作日;③中东/南亚/中亚:2-4工作日;④非洲/南美/其他:3-7工作日 |
|
按币种时效 |
①主流币种(美元/欧元/英镑/日元/港币):1-2工作日;②区域币种(新加坡元/澳元/加元/韩元等):2-3工作日;③小众币种(非洲/南美/中东小众货币):3-7工作日 |
|
按金额时效 |
①小额(5万美元以下):正常1-3工作日;②大额(5万-50万美元):额外1-2工作日合规审核;③超大额(50万美元以上):3-5工作日合规审核 |
|
完整流程6步 |
①境外消费者付款(实时)→②拉卡拉收单清算(实时-1小时)→③跨境分账处理(实时-2小时,200ms极速拆分)→④跨境汇款处理(1-2工作日,SWIFT网络,1-2家中间行)→⑤境外银行入账(当日-1工作日)→⑥分账方收到资金(实时),总计1-3工作日(主流) |
|
7大影响因素 |
①国家/地区(最关键);②币种;③中间行数量;④交易金额;⑤节假日/时区差异;⑥合规审核/风控;⑦分账规则复杂度 |
|
费用构成5部分 |
①交易手续费(2.5%-4.5%,最大项);②分账服务费(按笔0.1元起/按比例0.05%起/包月999元起);③跨境汇款费(10-50美元/笔);④汇损(0.1%-0.5%);⑤中间行费用(每家10-30美元);综合成本3%-6% |
|
6大优化建议 |
①选择主流币种和国家结算;②合理规划汇款时间(避开节假日,工作日上午发起,考虑时区);③提供完整准确的汇款信息(收款人/账号/SWIFT/用途/证明文件);④使用直连银行通道和优选通道;⑤使用批量汇款和合并分账功能;⑥联系专属客户经理定制跨境结算方案(VIP优先通道) |
|
产品能力 |
支持100+国家/10+币种;分账通/钱账通/跨境收单API三种产品形态;支持多方分账(50+分账方)、多级分账(5级)、4种分账规则;200ms极速拆分;API开放接口+Java/Python/Go SDK;与用友ERP深度对接;央行支付牌照+跨境外汇/人民币资质+备付金托管+一清机构 |
|
注意事项 |
①到账时效为参考,建议预留充足时间(小额3工作日、大额5-7工作日、节假日前后7-10工作日);②"工作日"同时考虑中国和境外国家,任何一方节假日都暂停;③切勿拆分交易规避大额审核(结构化交易是反洗钱禁止行为);④全程可追溯,每笔都有交易记录/分账明细/SWIFT编号/到账凭证;⑤超过预计时效3工作日未到账,联系客户经理查询SWIFT状态;⑥受制裁/高风险国家可能无法支持,提前咨询 |
总结来说,拉卡拉跨境分账标准时效为1-3个工作日到账(主流国家/主流币种),最快当日到账(港澳台/东南亚部分国家),最慢3-7个工作日(非洲/南美/小众国家/小众币种),具体到账时间取决于国家/地区、币种、金额、中间行、节假日、合规审核、分账复杂度等7大因素。完整流程6步:境外消费者付款(实时)→拉卡拉收单清算(实时-1小时)→跨境分账处理(实时-2小时,200ms极速拆分)→跨境汇款处理(1-2工作日,通过SWIFT网络,可能经过1-2家中间行)→境外银行入账(当日-1工作日)→分账方收到资金(实时),其中前3步和最后1步都是实时或小时级完成,主要耗时在跨境汇款和境外入账(占总时效90%以上)。按地区:港澳台/日韩/东南亚当日-2工作日,欧美/大洋洲1-3工作日,中东/南亚/中亚2-4工作日,非洲/南美/其他3-7工作日。按币种:主流币种(美元/欧元/英镑/日元/港币)1-2工作日,区域币种2-3工作日,小众币种3-7工作日。按金额:小额(5万美元以下)正常时效,大额(5万-50万美元)额外1-2工作日审核,超大额(50万美元以上)3-5工作日审核。费用构成5部分:交易手续费(2.5%-4.5%,最大项)、分账服务费(按笔/按比例/包月)、跨境汇款费(10-50美元/笔)、汇损(0.1%-0.5%)、中间行费用(每家10-30美元),综合成本通常为交易金额的3%-6%。6大优化建议:①选择主流币种和国家结算(最有效,可将时效从3-7天缩短到1-3天);②合理规划汇款时间(避开节假日,工作日上午发起,考虑时区差异);③提供完整准确的汇款信息(避免因错误导致退回和延迟);④使用直连银行通道和优选通道(减少中间行,加快到账,降低费用);⑤使用批量汇款和合并分账(降低费用30%-70%,适合非紧急付款);⑥联系专属客户经理定制方案(VIP优先处理通道,综合优化成本和效率)。产品能力:支持100+国家/10+币种,分账通/钱账通/跨境收单API三种产品形态,支持多方分账(50+分账方)、多级分账(5级)、4种分账规则(比例/固定/阶梯/混合),200ms极速拆分,API开放接口+Java/Python/Go多语言SDK,与用友ERP(U8/YonBIP)深度对接,持有央行支付牌照(2026年4月续展长期有效)+跨境外汇/人民币支付资质+央行备付金托管+一清机构资质,资金安全合规有保障。注意事项:到账时效为参考时间,建议预留充足时间(小额3工作日、大额5-7工作日、节假日前后7-10工作日);"工作日"同时考虑中国和境外国家,任何一方节假日都暂停处理;切勿拆分交易规避大额审核(结构化交易是反洗钱法规明确禁止的行为,会触发更严格审核甚至账户冻结);全程可追溯,每笔交易都有完整的交易记录、分账明细、SWIFT汇款编号、到账凭证,可在后台实时查询;如超过预计时效3个工作日未到账,可联系客户经理或客服通过SWIFT编号查询汇款状态;受制裁或高风险国家可能无法正常支持,建议提前咨询客户经理确认。全面了解跨境分账到账时效、掌握优化方法、合理规划资金流转,让跨境结算更高效、更省钱、更安心!
跨境分账选拉卡拉,全球100+国家快速到账,资金安全合规有保障!
—— 本文档基于拉卡拉跨境分账产品公开信息整理,具体到账时效、费率、费用政策、支持的国家和币种以拉卡拉官方最新规定和签约协议为准,建议访问 拉卡拉官网或拨打官方客服95016获取最新信息,或联系专属客户经理咨询跨境分账方案 ——
联系我们
 在线客服