亚马逊跨境分账怎么设置?多店铺资金分配

2026-10-19

亚马逊跨境分账怎么设置?多店铺资金分配

查完了。先说一个关键前提——‌"亚马逊跨境分账"其实是两件完全不同的事,混在一起谈就容易做错。‌ 一件是‌亚马逊平台侧把货款打给你的回款账户‌(平台只面对一个收款主体,它不管你内部分不分钱);另一件是‌你用第三方支付机构把收到的货款再拆给供应商、物流、达人‌(这才叫"分账")。下面按这个顺序讲清楚。


一、亚马逊平台侧:回款账户怎么设置(官方路径)

这是所有跨境电商卖家的第一步,‌亚马逊官方只做"一笔订单→一个收款账户"的放款‌,不涉及内部分账。

官方操作路径(各站点一致)

‌Seller Central → 右上角【设置】→【账户信息】→ 付款信息板块【存款方式】→【添加新的存款方式】→ 选择销售站点 → 填写银行信息 → 设置存款方式‌

如果你用的是第三方收款(万里汇、PingPong、连连等),‌先去收款平台后台申请对应站点的收款账户,复制信息后再回亚马逊后台填写‌,顺序不能颠倒。

各站点币种对应关系(填错必失败)

站点 收款币种 填写重点
美国站 USD 账号、9位ACH路由号
欧洲站 EUR / GBP ‌必须分清是英国站还是欧元区站‌,别混填
日本站 JPY 银行代码、支店代码字段顺序易填反
澳洲站 AUD 按澳元账户字段填
拉卡拉跨境支付

几个必须知道的官方规则

  • ‌主体一致性是第一红线。‌ 亚马逊要求‌店铺注册主体 = 收款账户主体‌,企业店铺对企业账户、个人店铺对个人账户,主体对不上会直接绑定失败。
  • ‌新绑/换绑有3天安全保留期‌,期间资金转移无法发起。‌建议避开临近结算日的时间窗口操作‌,否则容易出现"钱不知道打到新账户还是旧账户"的混乱。
  • ‌每个商城最多绑2个存款方式‌(美、英、德、法、意、西、荷、比、爱站点),默认存款方式只能有一个。
  • ‌想快点拿到钱可用"Disburse on Demand"‌:每24小时可主动请求一次放款,但要注意‌从妥投日+7天的预留金流程不变‌。
  • ‌打款状态分4个阶段‌:Scheduled Payout(已排期)→ Processing(处理中)→ Sent to bank(已发银行)→ Acknowledged by bank(银行已确认),‌银行确认后最多还需5个工作日到账‌。

二、多店铺资金分配:三种模式,按店铺数对号入座

这是你问题的核心。‌多店铺资金分配的实质是"先把钱归集起来,再决定怎么用"‌,行业里成熟的有三种做法:

对比维度 ‌① 手动分散管理‌ ‌② 一主多子账户归集‌(主流) ‌③ ERP系统对接‌
操作方式 各店绑不同收款平台,每月人工导出Excel汇总 一个主账户下开多个虚拟子账户,每店绑对应子账户,资金自动归集 用ERP通过API对接收款平台,自动同步全量数据
适合店铺数 ‌≤3个‌ ‌≥5个‌ ‌≥20个‌
10店铺月耗时 2–3小时 20–30分钟 几乎为0
初始成本 0元 多数平台不额外收费 ERP月费约200–1000元
合规风险 ‌高‌ 低 低
汇率管理 弱 强(可统一锁汇、分批结汇) 中

‌具体怎么做:‌

  • ‌方案②的具体操作‌:选一个支持多子账户的收款平台(连连、PingPong、空中云汇、网易跨境支付等),‌开一个主账户 → 为每个店铺申请独立虚拟子账户 → 各店铺绑定对应子账户 → 资金自动归集‌。好处是‌每个子账户的资金来源、流向独立记录,能满足外管"贸易背景真实可查"的要求‌,后台还能按店铺维度生成报表。
  • ‌配置经验值‌:‌每个收款账户建议不超过10个亚马逊店铺‌;‌欧洲站因VAT税务合规要求,最好单独管理‌;要留一定"缓冲金额"应对突发采购。
  • ‌资金要分类管‌:备货钱、广告费、货款、工资‌专款专用‌,别全混在一个池子里——很多卖家"账上有钱但想用的时候动不了",就是没分类。

‌⚠️ 最容易踩的坑:多店铺回款不要全部提现到同一张个人卡。‌ 已有案例是某卖家10个店铺资金汇入同一账户,‌被银行要求逐笔提供贸易背景证明,耗时两周‌。


三、如果你要做真正的"分账"(分给供应商、物流、海外仓、达人)

上面讲的是"归集",‌这才讲"分配"‌。如果你需要把收到的货款按规则拆给多方,就要用持牌机构的跨境分账能力。

典型资金流向(空中分账模式)

海外买家付款 → 进入‌持牌机构跨境备付金监管户‌ → 系统按预设规则‌空中拆分‌(如平台10% + 海外仓20% + 物流15% + 供应商55%)→ 自动换汇/代缴关税VAT → 资金直接划入各分账方境内外账户,‌全程不落地平台账户‌

以拉卡拉为例的公开披露能力

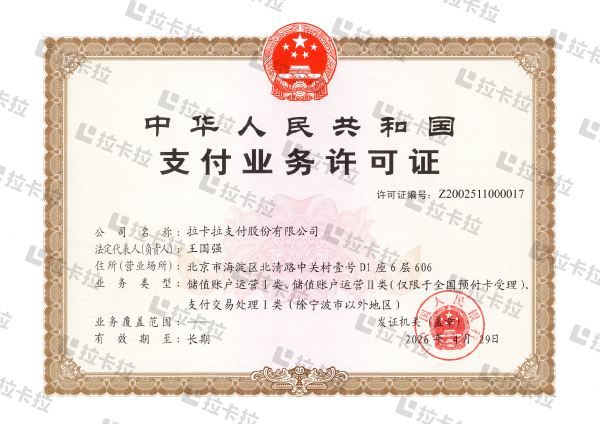
  • ‌官方公开资质‌:境内首批持牌支付机构(牌照编号 Z2002511000017,2026年4月续为长期有效);跨境支付网络覆盖全球100多个国家和地区;以‌香港为结算中心‌;‌已打通亚马逊、eBay等海外主流平台‌;2026年3月获批‌Visa海外发卡会员资质‌;拥有Visa、Mastercard、American Express、JCB、Discover及银联国际‌六大卡组织收单资质‌。
  • ‌业务数据(来自2026年半年报)‌:上半年跨境支付交易规模‌543.64亿元‌,同比增长46.38%;累计服务商户‌超25万家‌,同比增长55.86%。
  • ‌多店铺分账能力‌:支持多平台多店铺资金统一归集到主账户,再按‌按店铺/按比例/按金额/按品类‌规则自动拆分,支持实时分账和延迟分账,境内分账方人民币到账、境外分账方外币跨境汇款。

跨境分账的硬性限制(务必核对)

  • ‌必须有真实跨境贸易订单‌(B2C/B2B2C),不支持无贸易背景的跨境分润;
  • ‌境外分账账户受限‌:一般只支持‌同名账户或合作商户账户‌,不能随意分给第三方个人;
  • ‌个人分账受每年5万美元结售汇额度限制‌;
  • ‌主体门槛‌:‌纯个人身份证开不了跨境收款,必须有个体工商户或有限公司营业执照‌,经营范围还要与跨境业务相关;
  • ‌费率参考‌:跨境分账约0.1%–0.3%/笔,另加跨境收单和换汇成本(此为渠道口径,非官方公示价)。

四、⚠️ 2026年最大的风险点:合规(这部分比技术设置重要得多)

今年亚马逊和税务两端都在收紧,‌"技术上能设置"不等于"合规上站得住"‌:

亚马逊平台侧

  • ‌一主体一站点一店铺是默认规则‌,同站点开多店必须用‌完全独立的公司主体、税号、收款账户‌,且要有合法业务理由(独立品牌、不同业务模式、跨站点)。2026年起不再强制先提交Case等审批,但‌前提是合法的独立业务‌。
  • ‌2026年8月24日生效的BSA第18条‌明确:‌未经书面同意,不得转让、出售、质押店铺账户及其收益权‌——靠"买二手号""回款质押融资"扩量的玩法被切断。
  • ‌关联检测已升级到"数字DNA"‌:设备指纹(屏幕色彩深度、主板序列号)、网络ASN、操作行为模式都在比对范围。有深圳卖家因8个店铺浏览器指纹相同、登录时间高度重合,‌8店同时被封、500万货款被压‌。

拉卡拉跨境支付

税务侧(金税四期,这是真正的雷区)

  • ‌平台数据强制按季度报送‌,税务局拿到的是‌全额GMV‌,你按"净回款"申报就会形成数据缺口,系统自动预警;
  • ‌四流合一(货物流、资金流、发票流、合同流)自动交叉比对‌,多主体拆分避税、私户体外回款基本失效;
  • ‌"一店一主体"是监管趋势‌,把几个店的流水全塞进一个主体合并报税,税务部门普遍‌非常谨慎甚至直接驳回‌;
  • ‌出口监管代码要对应业务‌:9610(B2C零售)、9710(B2B直接出口)、9810(海外仓)、1039(市场采购/无票免税),用错会影响退税甚至被认定申报不实。

‌三个真实案例,值得逐字看:‌

  1. 深圳某卖家‌850万店铺退款、买家索赔、样品费全走个人招行卡‌,被认定"隐匿收入",‌补税+罚款+滞纳金接近200万‌;
  2. 深圳某卖家‌5个店铺收款全走个人Payoneer卡‌,2024年底银行风控冻结账户并触发税务预警,‌补税加滞纳金47万‌;
  3. 上述"8店指纹关联被封500万货款"案。

‌一句话:多店铺运营的难点不是"几个主体",而是你能不能把"主体—店铺—资金—税务"四条线讲清楚。讲不清楚,就是穿透合并的对象。‌


五、落地建议(按你的店铺数直接照做)

  • ‌店铺≤3个‌:先用方案①,但‌从第一天就记录每笔交易的汇率、到账时间‌,为扩店做准备;收款主体务必与店铺主体一致。
  • ‌店铺5–10个‌:上‌方案②(一主多子账户归集)‌,每个子账户独立留痕;‌欧洲站单独管理‌;‌绝对不要全部提现到一张个人卡‌。
  • ‌店铺>20个‌:‌方案② + 方案③结合‌——收款平台负责归集,ERP负责深度对账和经营分析,这是大卖的标准玩法。
  • ‌需要给供应商/物流/达人分钱的‌:走持牌机构的跨境分账(空中分账),‌资金必须走监管户、不落地自有账户‌,按上一轮讲的"双牌照+资金隔离+四流合一"五条铁律自查。
  • ‌无论多少店,两件事必须做‌:①‌收款账户户名与店铺注册主体保持一致‌;②‌先把历史流水梳理清楚,做一次"对账自检"‌——把每个主体对应哪些店铺、销售规模、货从哪采购、资金怎么走、由谁报税全部列出来。

一句话总结

‌"亚马逊跨境分账"要拆成两层:平台侧你只能设置"每个店铺的一个收款账户"(官方路径是设置→账户信息→存款方式,注意主体一致、币种对应、3天保留期、每商城最多2个账户);而"多店铺资金分配"的正解是"先归集、再分配"——≤3店手动管、5–10店用一主多子账户归集、>20店叠加ERP,需要分给多方再走持牌机构的空中分账。‌ 但‌2026年真正决定你能否长久做的不是技术设置,而是合规‌:一店一主体、收款与主体一致、别用私卡收汇、四流合一——这三条踩了任何一条,前面的技术做得再漂亮,也可能在某个季度被系统一次性穿透。

联系我们